در شمارۀ قبلی مجله [دانش و امید] (36، تیرماه 1405) مقالهای درج شده بود با نام «گسست با ویژگی چینی». در آن مقاله از یک مفهوم بنیادی به نام شاخص وابستگی ساختاری استفاده شده بود. لازم آمد که در این باره توضیح بیشتری داده شود. در مقاله قبلی و این مقاله با این مفهوم، نحوۀ برساخت آن، و کاربردهایش بیشتر آشنا خواهیم شد. این نوشتار در تاریخ ۵ مارس ۲۰۲۶ در سابستک اقتصاد سیاسی سه قاره منتشر شده است.
امیلیانو لوپز و فاکوندو بارِرا اینسوا، هر دو، پژوهشگرِ CONICET، دانشگاه ملی لا پلاتا (آرژانتین) و اقتصاددان ارشدِ «مؤسسۀ پژوهش اجتماعی سه قاره» هستند.
این مقاله بخشی از شمارهٔ ۳۷ مجله دانش و امید است که در کانال تلگرام آن منتشر شده است.
مقدمه
یادداشت قبلی ما، نظریۀ مارکسیستیِ وابستگی را بهعنوان سنگبنای یک اقتصاد سیاسیِ سهقارهای، بازسازی کرد. آن مطلب، بنیان نظری بحث بود. این یادداشت، شالودۀ تجربی آن را بنا میکند.
اگر وابستگی واقعاً وجود داشته باشد، پس باید بتوان آن را اندازهگیری کرد. با این حال، اقتصاد جریان اصلی، مفاهیم و ابزارهای مناسبی برای سنجش وابستگی فراهم نمیکند. تولید ناخالص داخلی سرانه، نسبتهای بدهی، و تراز حساب جاری، ساختار چندبُعدیِ فرودستیای را که نظریۀ وابستگی توصیف میکند بازتاب نمیدهند؛ ساختاری که در حوزههای تجارت، فناوری، مالیه، تولید، شبکههای جهانی، و توزیع مازاد عمل میکند.
سه معما این نکته را روشن میکنند. با اینکه شیلی کسری بودجهای قابل مدیریت، و درآمد سرانهای دارد که آن را در ردیف کشورهای «با درآمد بالا» قرار میدهد، دارای یکی از بالاترین شاخصهای وابستگی ساختاری (SDI) در جهان است. به نوبۀ خود، برزیل که دهمین اقتصاد بزرگ جهان است، میزان وابستگی بیش از کرۀ جنوبی دارد. در نهایت، هند بخشی جهانیشده و شناختهشده در خدمات فناوری ایجاد کرده است، اما در شاخص وابستگی فناورانه، نمرهای بدتر از برزیل دارد.
نهادهای جریان اصلیِ اقتصادی، نمیتوانند این تناقضها را ببینند، چرا که اصلاً به دنبال آنها نیستند. بهعنوان مثال، صندوق بینالمللی پول (IMF) در رایزنیهای موضوع «ماده ۴» خود، بهطور معمول شیلی را بهخاطر «ثبات اقتصاد کلان» و «نهادهای کارآمد» تحسین میکند؛ با این حال، شاخص ما، شیلی را در محدودۀ پیرامونیِ وابستگی ساختاری قرار میدهد که در ابعاد متعدد، نمرات بالایی از وابستگی دارد. پرو و کلمبیا نیز که بانک جهانی اغلب از آنها بهعنوان نمونههای موفق اصلاحات با «بهبود محیط کسبوکار» یاد میکند، در محدودۀ پیرامونی و پیرا-پیرامونی (شدیداً پیرامونی) قرار میگیرند. کره جنوبی -کشوری که ظاهراً از وضعیت پیرامونی عبور کرده، عضو سازمان همکاری و توسعه اقتصادی (OECD) است و دوازدهمین اقتصاد بزرگ جهان به شمار میرود- میانگین شاخص وابستگی ساختاری (SDI) معادل ۰.۳۹۰ را ثبت میکند؛ این رقم بسیار پایینتر از آستانۀ پیرامونی است، اما همچنان با کانونهای سلطه (مراکز هژمونیک) فاصله زیادی دارد و در میان قدرتهای خودگردان (مستقل) جای نمیگیرد. جعبهابزار معمول اقتصادی نمیتواند توضیح دهد که چرا کشوری با داشتن سامسونگ و هیوندای، به خودگردانی ساختاری دست نیافته و نمرۀ وابستگی شبکهای آن (۰.۶۷۸) همچنان در میان بالاترینها در نمونۀ آماری ما باقی مانده است؛ امری که نشان میدهد مقیاس و بزرگیِ شرکتها با مرکزیتِ ساختاری در شبکۀ جهانی، یکی نیست. برعکس، همانطور که در ادامه خواهیم دید، چارچوب ما میتواند این موضوع را توضیح دهد؛ زیرا نه اندازۀ شرکتها، بلکه جایگاه اقتصاد را در شبکههای جهانیِ استخراج ارزش اندازهگیری میکند. شاخصهایی مثل رتبهبندیهای سهولت کسبوکار، شاخص توسعه انسانی، و سرانۀ تولید ناخالص داخلی بر اساس برابری قدرت خرید؛ نابرابریهای ساختاری را پنهان میکنند، زیرا آنها نشانهها را میسنجند، نه ساختار را.
یک اقتصاد سیاسی سهقارهای نمیتواند تنها در سطح محکومیت نظری باقی بماند. این رویکرد باید آن ابزارهای تحلیلی را تولید کند که قادر باشند میان اقتصادهایی که از شرایط چندقطبی برای ساختن خودمختاری واقعی بهره میبرند، و آنهایی که در آنها مکانیسمهای وابستگی علیرغم یک وضعیت مساعد همچنان پابرجا میمانند یا حتی تشدید میشوند، تمایز قائل شوند. آنچه در ادامه میآید، برساخت و بهکارگیری شاخص SDI است: معیاری ترکیبی که وابستگی را در شش بُعد اندازهگیری میکند و بر روی ۳۱ کشور در طول ۲۸ سال (۱۹۹۶ تا ۲۰۲۳) اعمال شده است. نتیجه، ترسیمی از نقشهوارۀ سلسلهمراتب جهانی است که بر پایۀ ۸۵۶ مشاهدۀ «کشور–سال» ساخته شده است.
شش زنجیره: چگونه SDI را ساختیم
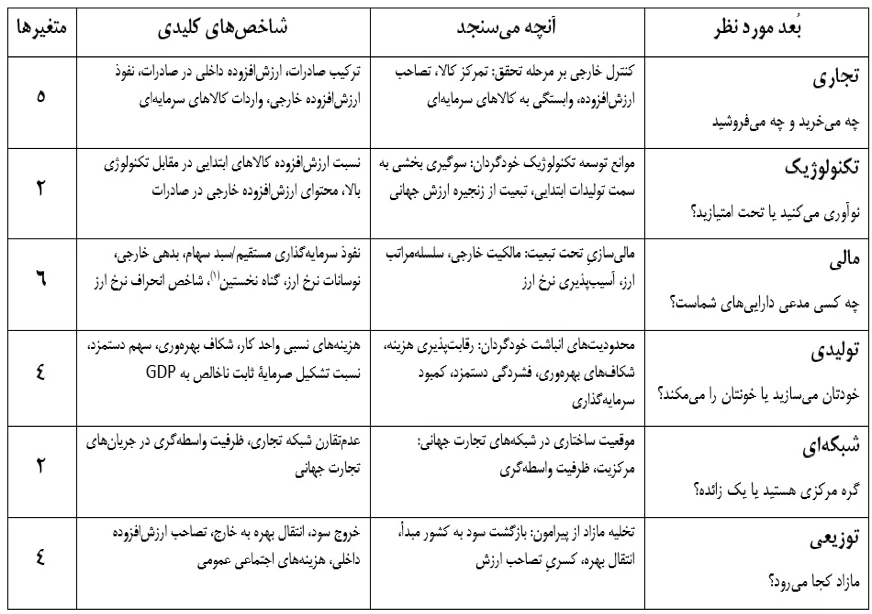
نظریۀ کلاسیک وابستگی بهدرستی دریافته بود که فرودستیِ پیرامونی، از طریق یک سازوکار واحد عمل نمیکند. تحلیل مارینی از چرخۀ سرمایۀ وابسته (پ...ک...ت...ک"...پ")1 نشان داد که کنترل خارجی در هر مرحله از چرخۀ انباشت اعمال میشود: از شکلگیری اولیۀ سرمایه، تا تولید، و در نهایت تحقق و تصاحب ارزشِ اضافی. ما این بینش را به یک چارچوب سنجش تبدیل کردیم. هر یک از شش بُعد شاخص SDI با مرحلهای مشخص از این چرخه متناظر است و سازوکاری را که خودمختاری را محدود میسازد، درمییابد.
در مورد مرحلۀ نخست چرخه (پ-ک)، ما دو بُعد را معرفی میکنیم. مسئلۀ وابستگی فناورانه این پرسش را مطرح میکند: آیا نوآوری میکنید، یا فقط از امتیاز (لیسانس) بهره میگیرید؟ انقلاب صنعتی چهارم، سلسلهمراتبهای جدیدی در ظرفیت نوآوری ایجاد کرده است که در نتیجه، کشورهای پیرامونی بهطور نظاممند از پژوهش، طراحی و حکمرانیِ نظامهای فناورانه کنار گذاشته میشوند. مسئله صرفاً واردات ماشینآلات نیست، بلکه موانع ساختاریِ توسعۀ فناورانۀ مستقل است که روابط مرکز–پیرامون را در اشکالی نو بازتولید میکند. ما آن میزانی را میسنجیم که ساختار تولیدی یک اقتصاد تا چه اندازه همچنان به فعالیتهای ابتدایی گرایش دارد، نه به فعالیتهای فناورانهمحور، و نیز چه سهمی از ارزشی که در صادرات آن نهفته است، منشأ نوآوریِ خارجی دارد.
وابستگی مالی، جایگاه یک اقتصاد را در آنچه بونیتسی، کالتنبرونر، و پاول، «مالیشدنِ فرودست» نامیدهاند میسنجد: ادغام در نظامهای مالی جهانی در موقعیتی از نابرابری ساختاری. سلسلهمراتب ارزی که دلار را در رأس، و ارزهای پیرامونی را در پایین قرار میدهد، امکان استخراج چیزی را فراهم میکند که «مشتاق»2 آن را «رانت امپریالیستی جدید» مینامد؛ یعنی تصاحب مازاد از طریق آربیتراژ مالی که بهواسطۀ موقعیت فرودستِ پولهای پیرامونی ممکن میشود. این بُعد، پیچیدهترین مؤلفۀ شاخص ماست و به چندین شاخص نیاز دارد؛ از جمله میزان مالکیت خارجی بر داراییهای داخلی، ترکیب بدهیهای خارجی، نوسانپذیری نرخ ارز، و اینکه تا چه اندازه بدهی حاکمیتی باید به ارزهای خارجی قیمتگذاری شود. یک مؤلفه شایان ذکر است: شاخص انحراف نرخ ارز؛ یعنی شکاف میان تولید ناخالص داخلی بر حسب برابری قدرت خرید (PPP) و تولید ناخالص داخلی بر اساس نرخهای ارز بازار، که کمارزشگذاری ساختاری نهفته در سلسلهمراتب پولی را آشکار میکند.
در مرحلۀ دوم چرخه (ک...ت...ک")، ما دو بُعد را متمایز میکنیم: وابستگی تولیدی و وابستگی شبکهای. اولی محدودیتهایی را ثبت میکند که بر انباشتِ خودمختار تحمیل میشوند و، همانطور که خواهیم دید، بُعدی است که باعث تمایز روشن اقتصادهایی میشود که موقعیت ساختاری خود را دگرگون کردهاند، از آنهایی که چنین نکردهاند. مسئله بسیار فراتر از «عقبماندگی فناورانه» است. حتی کشورهایی که به توسعۀ صنعتی قابل توجهی دست یافتهاند نیز همچنان سطح بالایی از وابستگی تولیدی نشان میدهند، زیرا شرایطی که صنعت در پیرامون، تحت آن عمل میکند (ادغام فرودست در شبکههای تولید فراملی، تحمیل مسیرهای فناورانه از بیرون، و فشارهای مالی که مانع ورود مازاد به سرمایهگذاری ثابت میشوند) بهطور ساختاری انباشتِ خودمختار را محدود میکند. ما رقابتپذیری هزینهای، شکافهای بهرهوری نسبت به پیشتازان جهانی، میزان فشردگی دستمزدها، و مهمتر از همه کمبود سرمایهگذاری را رصد میکنیم: اینکه آیا یک اقتصاد، مازاد خود را صرف گسترش دستگاه تولیدی میکند یا آن را به حوزههای دیگر منحرف میسازد. این شاخص آخر، تعیینکننده است. همانطور که دادهها نشان خواهند داد، تمایز میان اقتصادهایی که سرمایهگذاری میکنند و آنهایی که سرمایهزدایی دارند، عمیقترین گسل در سلسلهمراتب جهانی است.
در مورد وابستگی شبکهای، این پرسش را مطرح میکنیم که آیا یک کشور، گرۀ مرکزی است یا صرفاً ضمیمهای حاشیهای. کشورهای پیرامونی معمولاً نهادهها و خدمات مونتاژ را فراهم میکنند، در حالی که کشورهای مرکزی فعالیتهای با ارزش افزودۀ بالا و توسعۀ فناوری را کنترل میکنند. ما این وضعیت را از طریق عدم تقارن در جایگاه یک کشور در شبکههای تجارت جهانی و ظرفیت آن برای عمل کردن بهعنوان یک میانجی (نه صرفاً یک گرۀ پایانی) اندازهگیری میکنیم. بیشتر کشورهایی که در نمونۀ ما قرار دارند، صرفنظر از سایر ویژگیهایشان، همچنان درون شبکههای تجارت جهانی در موقعیتی فرودست باقی ماندهاند. وعدهای که میگفت «ورود به زنجیرههای ارزش جهانی» موجب همگرایی اقتصادی خواهد شد تحقق نیافته است؛ این ورود در عمل، سلسلهمراتب را بازتولید میکند.
سازوکارهایی که مازاد را از کشورهای پیرامونی میمکند، به غارت آشکار نیاز ندارند. امانوئل نشان داد که مبادلۀ نابرابر از طریق مبادلاتی در بازار عمل میکند که در ظاهر برابر به نظر میرسند: هنگامی که تفاوت دستمزدها میان کشورها از تفاوتهای بهرهوری فراتر میرود، یک ساعت کار در کشورهای متروپل در برابر چندین ساعت کار در کشورهای پیرامونی مبادله میشود؛ و حتی زمانی که کالاها با قیمتهای معادل معامله میشوند، انتقال نظاممند ارزش صورت میپذیرد.
سرانجام، در مرحلۀ سوم چرخه (ک"...پ" یا پول جدید-توزیع جدید)، میان وابستگی توزیعی و وابستگی تجاری تمایز میگذاریم. وابستگی توزیعی، این سازوکارهای تصاحب مازاد را بهصورت عینی عملیاتی میکند. ما، در مورد هر کشور، خروج مازادِ تحققیافته از طریق بازگشت سود به خارج، انتقال بهره به خارج، و نیز شکاف میان ارزشی که در بازارهای جهانی خلق میکند و ارزشی را که در داخل تصاحب میکند، رصد میکنیم. همچنین کسری بازتولید اجتماعی را اندازه میگیریم: اینکه هزینههای عمومی در حوزههای بهداشت، آموزش و حمایت اجتماعی تا چه اندازه کمتر از سطحی است که برای تداوم نیروی کار لازم است. الگوهای معاصر استثمار مضاعف، فراتر از انقباض سنتی دستمزدها است و آنچه مارینی بهعنوان سه تاکتیک سرمایۀ پیرامونی شناسایی کرد را دربرمیگیرند: افزایش شدت کار؛ طولانیتر کردن روز کاری؛ و فشردهسازی دستمزدهای واقعی به زیر ارزش نیروی کار (یعنی دستمزدهایی که برای بازتولید ظرفیت مولد کارگران کافی نیستند) که این امر یکی از ویژگیهای ساختاری چرخۀ سرمایۀ وابسته است.
وابستگی تجاری به این پرسش پاسخ میدهد: شما چه میفروشید و چه میخرید؟ این بُعد، کنترل خارجی بر مرحلۀ تحققِ چرخۀ سرمایه را در بر دارد؛ یعنی جایی که استخراج ارزش اضافی به شرایط بازاری بستگی دارد که توسط اقتصادهای هسته (مرکزی) تعیین میشود. این مفهوم، از تمرکز کلاسیک بر صادراتِ تکمحصولی (کالاهای اساسی) فراتر میرود. یک کشور میتواند به تنوعبخشیِ ظاهری در صادرات دست یابد، اما همچنان در بخشهای کمارزش شبکههای تولید جهانی گرفتار بماند؛ پدیدهای که پژوهشهای اخیر آن را «پیرامونیشدنِ فعالیتهای صنعتی» مینامند. این امر شامل همزمانیِ رشد صادرات صنعتی، با محرومیت نظاممند از خلق راهبردی ارزش است. ما رصد میکنیم که چه مقدار از صادرات یک کشور شامل کالاهای اولیه در مقایسه با کالاهای با فناوری پیشرفته است، چه میزان از ارزش افزودۀ موجود در صادرات آن، داخلی است، و دستگاه تولیدی آن تا چه اندازه به کالاهای سرمایهایِ وارداتی وابسته است.
یک یادداشت روششناختی: هر شش بُعد، با استفاده از یک روش وزندهی که انسجام نظری را حفظ میکند، در یک امتیاز ترکیبیِ واحد تجمیع میشوند؛ بهگونهای که مقادیر بالاتر همواره نشاندهندۀ وابستگی بیشتر هستند. همۀ شاخصها به یک مقیاس مشترک نرمالسازی میشوند، بهطوریکه دامنۀ شاخص از صفر (حداکثر خودمختاری) تا یک (حداکثر وابستگی) قرار میگیرد. مثلاً کشوری که امتیاز 0.20 کسب میکند، همچنان کنترل قابلتوجهی بر فرایند انباشت خود حفظ کرده است؛ اما کشوری با امتیاز 0.80، در بیشتر ابعاد، فرایند تحت کنترل خارجی را بازتاب میدهد. روششناسیِ تفصیلی، شامل نحوۀ ساخت متغیرها، رویههای تجمیع، و آزمونهای استحکام، در مقالۀ دانشگاهیِ آتی ارائه خواهد شد. دادههای ما از پایگاههای TiVA-OECD، BACI، Penn World Tables، IMF IFS، World Bank WDI، و UNCTAD استخراج شدهاند. نمونۀ مورد بررسی شامل 31 کشور در بازهای 28 ساله و دربرگیرندۀ سه بحران بزرگ است.
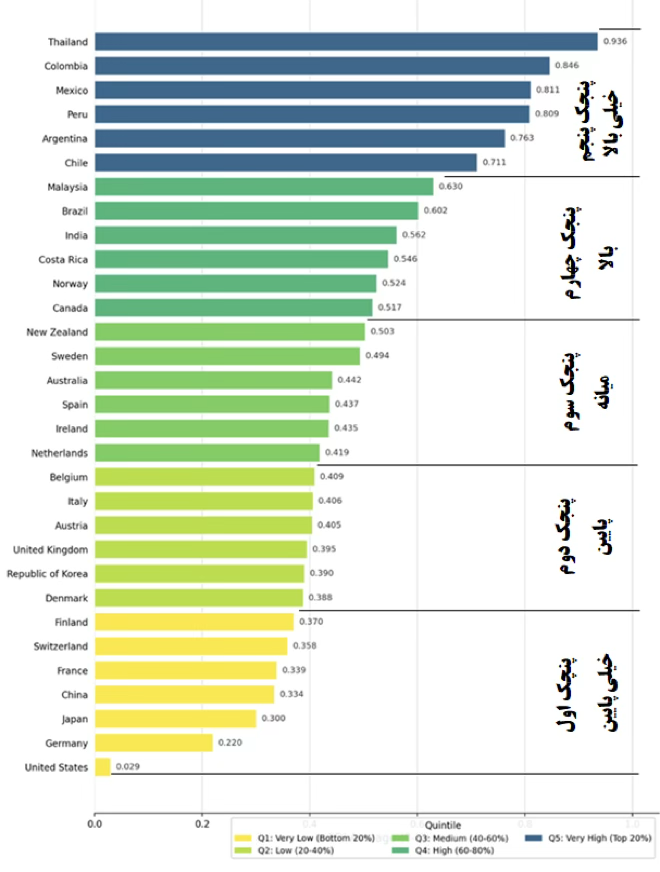
چهار جهان در اقتصاد جهانی
میانگین SDI جهانی برابر با 0.494 است که نشان میدهد بیشتر کشورها سطحی متوسط از وابستگی را تجربه میکنند. با این حال، این میانگین، ساختار چشمگیری از نابرابری را پنهان میکند. انحراف معیار 0.201 بیانگر جهانی است که در آن کشورها در موقعیتهایی کیفیتاً متفاوت قرار گرفتهاند، نه جهانی که به سوی یک استاندارد مشترک همگرا شود.
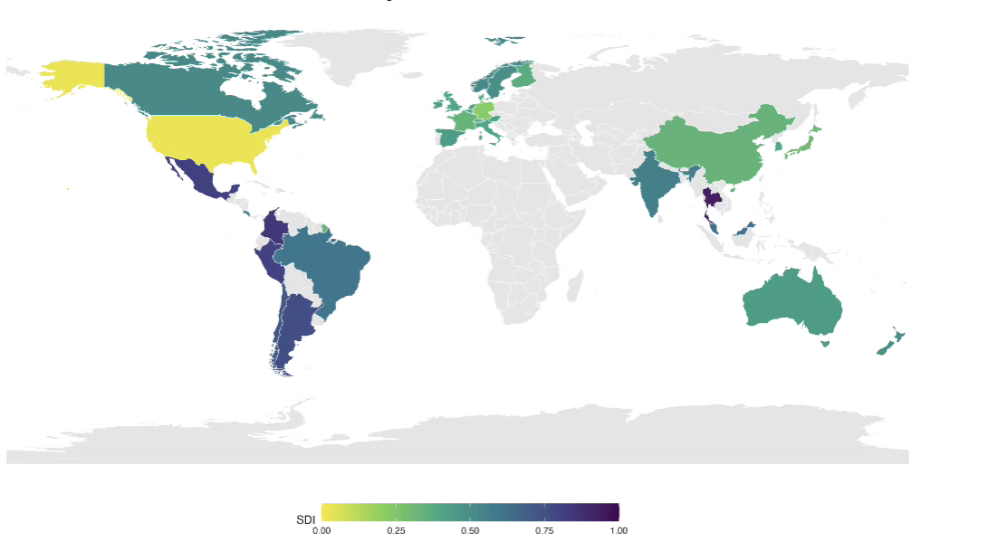
نتایج تجربی در قالب همان چهار پیکربندی سازماندهی شدهاند که در یادداشت قبلی ترسیم کردیم؛ پیکربندیهایی که نه بر اساس سطوح درآمدی یا موقعیت جغرافیایی، بلکه بر پایه تعامل میان «وابستگی ساختاری» و «ظرفیت دولت برای میانجیگری در آن» تعریف شدهاند. شاخص وابستگی ساختاری (SDI) محور نخست این تعامل را پوشش میدهد: یعنی عمق و گسترۀ فرودستیِ ساختاری. محور دوم، یعنی «ظرفیت میانجیگری دولت»، نیازمند شاخص اختصاصی خود است که در حال حاضر در دست تدوین است. ترسیم نقشهای جامع از گذار میان این چهار ربع3، مستلزم بهکارگیری همزمان هر دو ابزار خواهد بود. در حال حاضر، از جایی شروع میکنیم که دادهها در آن آماده هستند: «سطح اقتصادی-ساختاری». آنچه در ادامه میآید، خوانشی از دادهها از دریچۀ این چارچوب است.
در انتهای طیف، ایالات متحده در سراسر دوره مورد بررسی، بهطور پیوسته، شاخص SDI نزدیک به صفر داشته است (میانگین ۰٫۰۲۹). آلمان در سطحی بالاتر قرار دارد، اما همچنان در محدوده وابستگی پایین است (میانگین ۰٫۲۲۰). ژاپن، بریتانیا و فرانسه در بازۀ نیمههژمونیک جای میگیرند. امتیازهای پایین آنها، بازتابدهنده موقعیت امپریالیستیشان است، نه دستاورد توسعهای، تمایزی که در یادداشت نخست این مجموعه مطرح کردیم. آنچه دادهها میافزایند، دقت زمانی است.
شاخص SDI ژاپن در طول این دوره افزایش یافته است (در محدوده ۰٫۰۸۶ تا ۰٫۵۲۰)؛ این کشور تنها اقتصاد بزرگ در این ناحیه (ربع) است که وابستگیِ رو به رشد نشان میدهد. این فرسایش، در ابعاد فناورانه و مالی متمرکز است که بازتابدهندۀ واگذاری نقش پیشتاز در تولید صنعتی، به چین و کره جنوبی، و نیز پیامدهای سه دهه رکود است. قرارگیری در رأس هرم سلسلهمراتب، یک حق دائمی و همیشگی نیست؛ دادهها نشان میدهند که این جایگاه میتواند نزول یابد.
در مقابل، ایالات متحده تقریباً هیچ نوسانی نشان نمیدهد. خودمختاریِ این کشور، ساختاری است و در خودِ معماریِ سیستم جهانی نهادینه شده است: هژمونی دلار، کنترل فناورانه و مرکزیت در شبکهها. این یافتهای نیست که نیازمند تفسیر باشد؛ بلکه همان «خط مبنایی» است که وابستگی پیرامونی بر اساس آن سنجیده میشود.
میانگین شاخص SDI چین در کل این دوره ۰٫۳۳۴ ثبت شده است. اما در اینجا، جایگاه فعلی اهمیت کمتری نسبت به «مسیر حرکت» دارد. شاخص SDI چین طی ۲۸ سال از ۰٫۵۲۸ به ۰٫۱۶۴ کاهش یافته است. انحراف معیار این کشور در میان نمونههای مورد بررسی جزو بالاترینهاست (۰٫۱۲۹)، که نشاندهندهی ناپایداری نیست، بلکه بازتابدهندۀ یک «تغییر جهتدار» است؛ یعنی برچیدنِ همزمانِ وابستگی در ابعاد متعدد.
بُعدِ تولیدی، نیروی محرک اصلی این گذار است و مؤلفۀ سرمایهگذاری در آن نقشی تعیینکننده دارد. سهم «تشکیل سرمایه ثابت ناخالص» چین از تولید ناخالص داخلی بهطور مداوم از %40 فراتر رفته و حتی به اوجهایی بالاتر از %45 رسیده است. این سطوح در میان اقتصادهای مورد مطالعۀ ما بینظیر است. بُعد «وابستگی تولیدی» در شاخص ما این موضوع را مستقیماً نشان میدهد: هرچه نرخ سرمایهگذاری چین افزایش یافته، امتیاز وابستگی تولیدی آن کاهش یافته و در نتیجه شاخص کلی SDI را نیز پایین کشیده است. دلیل این امر آن است که انباشت سرمایۀ ثابت، میتواند توانمندیهای فناورانه، افزایش بهرهوری و گسترش بازار داخلی را ایجاد کند؛ عواملی که بهطور همزمان وابستگیهای تجاری، فناورانه و شبکهای را کاهش میدهند. سرمایهگذاری در ظرفیت تولیدی صرفاً یکی از شش بُعد نیست؛ بلکه اهرمی است که سایر ابعاد را نیز به حرکت درمیآورد.
شرایط دگرگونی چین از نظر تاریخی، خاص و منحصر بهفرد بود. آنچه دادهها به استدلال نظری میافزایند، دقت و مشخصبودن است: نرخهای «تشکیل سرمایه ثابت ناخالص» بالاتر از ۴۰ درصد که طی بیش از دو دهه تداوم داشتهاند، همراه با کاهش سهم ارزش افزودۀ خارجی در صادرات و افزایش میزان ارزش افزودهای که در داخل کشور بهدست میآید. اینها مفاهیم انتزاعی نیستند؛ بلکه نتایج سیاستی قابل اندازهگیریاند.
مسیر شاخص SDI مالزی نشان میدهد که رد کردن شروط صندوق بینالمللی پول در سال ۱۹۹۷، چه سود بلندمدتی به همراه داشته است: حفظ کنترل دولت بر نظام بانکی و بنگاههای راهبردی باعث شد امتیاز وابستگی شبکهای مالزی از تایلند ــ که برنامۀ تعدیل ساختاری را پذیرفته بود ــ پایینتر باشد. اما گشودگی بیشتر مالزی به سرمایۀ خارجی در صنعت تولید الکترونیک باعث شده امتیاز وابستگی فناورانۀ آن بالا باقی بماند؛ بهطوریکه این کشور بالاترین مقدار را در کل نمونه دارد (۰٫۹۴۶)، الگویی که دادهها آن را بهروشنی نشان میدهند.
در آن مواردی که «پیرامونی بودن» جای بحث دارد، دادهها تکان دهندهاند. در برزیل، مقدار SDI برابر با ۰٫۶۰۲ است و انحراف معیار آن ۰٫۰۴۳ است. این عدد شایستۀ توجه است: برزیل دهمین اقتصاد بزرگ جهان است، بزرگترین پایۀ صنعتی در آمریکای لاتین را دارد و بازاری داخلی با ۲۰۰ میلیون نفر جمعیت در اختیار دارد. با این حال، طی ۲۸ سال گذشته جایگاه ساختاری آن تقریباً تغییری نکرده است. این میزان اندکِ تغییر در طول ۲۸ سال، به معنای ثبات نیست؛ بلکه رکودی است که فقط با یک رقم اعشار بیان شده است.
در مورد آرژانتین، مقدار SDI برابر با ۰٫۷۶۳ است که آن را بهطور قاطع در محدودۀ پیرامونی قرار میدهد. اما این عددِ اصلی واقعیتی مهمتر را پنهان میکند. امتیاز وابستگی توزیعی آرژانتین با مقدار ۰٫۷۸۳ از بالاترینها در میان نمونههاست و بُعد غالب در ساختار آن به شمار میرود. تخلیۀ مازاد یک پدیدۀ چرخهای نیست؛ بلکه ویژگی ساختاری تعیینکنندۀ این اقتصاد است و توضیح میدهد چرا کشوری با ظرفیت صنعتی تاریخی، نیروی کار تحصیلکرده و منابع طبیعی فراوان، بحرانی پس از بحران بازتولید میکند، بیآنکه جایگاه خود را در سلسلهمراتب تغییر دهد.
در همین حال، شاخص SDI هند ۰٫۵۶۲ است. در اینجا، تبیینِ موضوع بهشدت با «وابستگی فناورانه» (۰٫۶۲۴) مرتبط است؛ شاخصی که علیرغم بخش فناوری اطلاعات (IT) این کشور که در سطح جهانی شناخته شده است، همچنان بالا باقی مانده است. تخصصیافتن در حوزۀ خدمات نتوانسته است فرودستیِ فناورانه را حل کند، بلکه با آن همزیستی داشته است.
در منتهیالیه «فوقپیرامونی» (SDI بالاتر از ۰.۸۰)، کشورهای تایلند، کلمبیا، پرو و مکزیک، در تقریباً تمامی ابعاد ششگانه، وابستگی شدیدی از خود نشان میدهند. شیلی با میانگین SDI معادل ۰.۷۱۱، جایگاهی را اشغال کرده که دقیقاً به دلیل «خلافآمدِ عادت» بودن، روشنگر است: پرچمدار اصلاحات نئولیبرالی در آمریکای لاتین و کشوری که در طبقهبندیِ «پردرآمد» قرار دارد، سطحی از وابستگی ساختاری را ثبت کرده است که از هر دو کشور برزیل و هند فراتر میرود. این «الگو» (مدل شیلی)، ثبات اقتصاد کلان و فرودستیِ ساختاری را بهطور همزمان تولید کرده است.
فاجعه، در تضاد با چین در بُعد تولیدی نهفته است. در حالی که چین مازاد اقتصادی خود را با نرخهایی بیش از ۴۰ درصدِ تولید ناخالص داخلی به سمت سرمایۀ ثابت هدایت میکند، اقتصادهای بزرگ آمریکای لاتین نرخهای سرمایهگذاری بین ۱۵ تا ۲۲ درصد را ثبت کردهاند. این نرخها برای پر کردن شکافهای بهرهوری، ایجاد ظرفیت صنعتی مستقل، یا توسعۀ قابلیتهای فناورانۀ درونزا که بتواند وابستگی را در پنج بُعد دیگر کاهش دهد، کافی نیستند. شاخصهای وابستگی تولیدی آنها، به طور مستمر بالا باقی میماند؛ نه به این دلیل که فاقد مازاد اقتصادی هستند -چرا که آنها مازاد تولید میکنند- بلکه به این دلیل که آن مازاد، بهطور سیستماتیک از مسیر انباشت تولیدی منحرف میشود. در یادداشتهای بعدی، پرده از مقصد این مازادها برخواهیم داشت: سفتهبازی مالی، بازگرداندن سود به خارج، مصرف لوکس و فرار سرمایه.
الگوی جغرافیایی کاملاً روشن است. در نمونۀ ما، آمریکای لاتین یکنواختترین منطقه از نظر وابستگی است. هر کشور آمریکای لاتین در این مجموعۀ داده، بهجز کاستاریکا، در بازۀ پیرامونی یا ابرپیرامونی قرار میگیرد. خودِ کاستاریکا نیز در بخش بالاییِ نیمهپیرامونی جای دارد. با وجود تفاوتهای قابلتوجه در اندازه، منابعِ در اختیار، و جهتگیریهای سیاستی کشورها، این یکنواختی همچنان پایدار مانده است؛ امری که نشان میدهد وابستگی از طریق سازوکارهای نظاممندی عمل میکند که فراتر از انتخابهای سیاستی ملی هستند.
نیمهپیرامونِ مورد مناقشه، جایی است که پرسش سیاسی بیش از همه تیز و برجسته میشود. در نمونۀ ما، هند و برزیل بهروشنی این جایگاه را اشغال میکنند: اقتصادهایی که علیرغم ظرفیت قابلتوجه دولتی و بازارهای داخلی بزرگ، امتیازهای SDI آنها همچنان سرسختانه بالا باقی میماند.
نمایههای بُعدیِ آنها، روایت را روشن میکند. برزیل امتیازهای فناورانۀ نسبتاً متوسط را با وابستگی بالای تولیدی، مالی و توزیعی ترکیب میکند؛ نشانۀ تجربیِ اقتصادی که مازاد آن از همان مجراهایی تخلیه میشود که بُعد توزیعیِ ما اندازهگیری میکند: بازگرداندن سود به خارج، انتقال بهره، و فشرده شدن تصاحب ارزش در داخل. ظرفیت نهادی وجود دارد؛ اما آرایش طبقاتیای که بتواند آن را در مسیری دیگر هدایت کند، وجود ندارد؛ یا هنوز وجود ندارد.
در مقابل، هند ترکیبی متفاوت را نشان میدهد: وابستگی مالی پایینتر، اما امتیازهای بالای تولیدی و فناورانه؛ بازتابِ اقتصادی که در آن، مدل رشدِ مبتنی بر خدمات، به انباشت صنعتیِ مستقل منجر نشده است. در هر دو مورد، پرسش یکسان است: چرا ظرفیت دولتی با تبعیت ساختاری همزیست است؟ شاخص SDI محدودیت را تعریف میکند، اما انتخابهای سیاسیِ عامل تداوم معضل را توضیح نمیدهد.
آنچه هر بُعد آشکار میکند
تفکیک شاخص وابستگی ساختاری (SDI) به شش مؤلفۀ تشکیلدهندهاش، نشان میدهد که چگونه سازوکارهای مختلفِ وابستگی با شدتهای متفاوت عمل میکنند و چگونه با یکدیگر همبسته میشوند.
وابستگی شبکهای، جهانشمولترین محدودیت است و میانگینی برابر با ۰.۶۲۴ دارد؛ اکثر کشورها صرفنظر از سایر ویژگیهایشان، همچنان در شبکههای تجاری جهانی، فرودست باقی میمانند. این امر، ابطالِ تجربیِ این وعده است که «ادغام در زنجیرههای ارزش جهانی، همگرایی اقتصادی را تقویت میکند». وابستگی تولیدی با میانگین ۰.۵۲۵ در رتبۀ بعدی قرار دارد که بازتابدهندۀ محدودیتهای گسترده بر سر راه توسعۀ صنعتیِ مستقل، حتی در کشورهایی با پایگاههای تولیدیِ قابلتوجه است.
وابستگی تجاری و مالی، مقادیر میانگین متوسطی را نشان میدهند (به ترتیب ۰.۴۰۰ و ۰.۳۳۷)، اما با تغییرپذیری بالایی همراه هستند: اینان بُعدهایی هستند که در آنها نمایههای ملی، بیشترین واگرایی را دارند و بازتابدهندۀ شیوههای متمایزِ ادغام در بازارهای جهانی و چرخههای مالی است. وابستگی فناورانه در سطح میانهای قرار دارد (۰.۴۲۳)، در حالی که وابستگی توزیعی (۰.۴۲۳) بیشترین تغییرپذیری را در میان ابعاد نشان میدهد (با انحراف معیار ۰.۲۰۷) که منعکسکنندهی الگوهای ناهمگونِ تصاحبِ مازاد در سرتاسر این سلسلهمراتب است.
نقشههای جغرافیایی بُعدها، الگوهای جغرافیایی متمایزی را آشکار میکنند. وابستگی تجاری بهشدت در کشورهای غنی از منابع متمرکز است. وابستگی فناورانه، هم صادرکنندگان منابع و هم برخی اقتصادهای تولیدمحور را تحت تأثیر قرار میدهد. وابستگیهای مالی و شبکهای، الگوهای پراکندهتری را به نمایش میگذارند که بازتابدهندۀ معماری پیچیدۀ ادغام اقتصادیِ جهانیِ معاصر و افول هژمونی آمریکا در فضای «مالیسازیِ مفرط» در ایالات متحده و سایر کشورهای «شمال جهانی» است.
در این سطح از تجزیه و تفکیک، یافتۀ اصلی این است که وابستگی، هرگز تکبُعدی نیست. کشورها بهندرت نوعی وابستگی صرفاً در یک بُعد را نشان میدهند. در عوض، وابستگی معمولاً در میان ابعاد مرتبط خوشهبندی میشود و الگوهای نظاممندِ فرودستی را ایجاد میکند که در دورههای تاریخی و جهتگیریهای سیاستی متفاوت بازتولید میشوند. دقیقاً به همین دلیل است که چارچوب ما بر سنجش همزمان هر شش بُعد تأکید دارد: تحلیلهای جزئی که فقط بر تجارت، یا فقط بر امور مالی، یا فقط بر فناوری تمرکز میکنند، همواره عمق محدودیتها را دستکم خواهند گرفت. مسیر چین نشان میدهد که غلبه بر این محدودیتهای چندبُعدی، مستلزم راهبردهای دگرگونیِ جامع است که بهطور همزمان وابستگیهای تولیدی، فناورانه و شبکهای را هدف قرار دهند. همین امر توضیح میدهد که چرا، با وجود تلاشهای مستمر برای رشد و تنوعبخشی، بیشتر کشورها همچنان در موقعیتهای فرودست باقی میمانند.
آنچه دادهها روشن میکنند، و آنچه باز میگذارند
دادههای ما به این پرسش پاسخ میدهند. نکتۀ نخست تجربی است: وابستگی صرفاً استعارهای متعلق به دهۀ ۱۹۶۰ نیست، بلکه ساختاری قابل اندازهگیری است که در طول ۲۸ سال، سه بحران جهانی، و جهتگیریهای بهکلی متفاوتِ سیاستگذاری ملی تداوم یافته است. سلسلهمراتب SDI، از مراکز هژمونیک تا حدّ افراطیِ فوقپیرامونی، در نزدیک به سه دهه بهطرز چشمگیری پایدار مانده است.
نکتۀ دوم به امکانپذیری مربوط است: دگرگونی ساختاری ممکن است. مسیر چین از 0.528 به 0.164 شاهد این مدعاست. اما بُعد تولیدی به ما میگوید این تحول چگونه رخ داده است: از طریق سرمایهگذاری مستمر در سرمایۀ ثابت، با نرخهایی که هیچ اقتصادی در آمریکای لاتین، حتی به آن نزدیک هم نشده است، و این امر کاهشهای زنجیرهای در وابستگیهای فناورانه، تجاری و شبکهای را بهدنبال داشته است. اهرم قابل شناسایی است. اما شرایطی که در آن میتوان آن را به کار گرفت، ویژه و سختگیرانهاند.
مسئلۀ سوم پرسشی است که SDI مطرح میکند، اما نمیتواند به آن پاسخ دهد: چرا برخی طبقات حاکم، مازاد را در انباشت تولیدی بازسرمایهگذاری میکنند، در حالی که برخی دیگر آن را به سمت امور مالی، مصرف تجملی و فرار سرمایه منحرف میسازند؟
شاخص، این محدودیت را اندازهگیری میکند، اما تصمیمهایی را که باعث بازتولیدش میشوند، توضیح نمیدهد. برای دستیابی به چنین توضیحی، به نوع دیگری از تحلیل نیاز داریم: تحلیلی که بر پیکربندیهای طبقاتی، ائتلافهای سیاسی داخلی، و ترتیبات نهادیای متمرکز باشد که از طریق آنها مازاد تخصیص مییابد. این تحلیل را در یادداشت بعدی توسعه خواهیم داد. ما نقشه را در اختیار داریم. «مازاد» را دنبال میکنیم تا ببینیم به کجا میرود.
-
پ،ک،و ت به ترتیب، به پول (سرمایه)، کالا (نیروی کار و وسایل تولید)، و تولید اشاره دارند. علامت «"» نشان دهندۀ مراحل بعدی حضور این عوامل در چرخۀ اقتصادند، یعنی کالا (محصول) جدید، تحقق ارزش اضافی از طریق فروش کالا (پول یا سرمایۀ جدید)، و سرمایهگذاری مجدد. م. ↩
-
احتمالاً منظور «مشتاق حسین خان» اقتصاددان توسعه و استاد SOAS (دانشگاه لندن) است که با کارهایش دربارۀ دولت و توسعه، نهادها و رانت، سرمایهداری پیرامونی، و اقتصاد سیاسی جهانی شناخته میشود. م. ↩
-
برای آشنایی با تقسیم کشورها به چهار بخش، و رابطۀ بین آنها، به مقالۀ «حاکمیتسازی از یک اقتصاد سیاسی سهقارهای» در همین شمارۀ مجله، مراجعه فرمایید. ↩