مایکل رابرتز در بخش پایانی این مجموعه، «نظریه ارزشپایه تورم» را بر جهش تورمی پساهمهگیری میآزماید: شکست نظریههای جریان اصلی و هترودوکس در تبیین این جهش، شواهد دستمزد حقیقی بر مبنای ارزش، و چرایی بازگشت رکود تورمی و ماندگاری تورم در شرایطی که پول در گردش فزاینده است و رشد ساعتهای کار روبهکندی.
این متن ترجمهای است از مقالهی «Part four: post pandemic inflation» نوشتهی مایکل رابرتز، منتشرشده در ۲۳ اوت ۲۰۲۶ در وبلاگ «رکود بعدی» (The Next Recession). این بخش پایانی پژوهشی مشترک با گولیلمو کارکدی دربارهی نظریهی تورم است.
متن اصلی را میتوانید اینجا مطالعه کنید.
من و گولیلمو کارکدی چند سالی میشود که روی نظریهای در باب تورم کار میکنیم. چندی پیش نگارش مقالهای مفصل را به پایان رساندیم که پذیرش آن برای چاپ در یکی از نشریات مارکسیستی قطعی شده است. با این حال، از آنجا که فرآیند انتشار مجلات بسیار زمانبر شده است، بر آن شدم تا نسخهای فشرده از پژوهشمان را در وبلاگم منتشر کنم.
برای انتشار در وبلاگ، این مقاله را به چند بخش مجزا تقسیم کردهام: ۱) نظریههای جریان اصلی تورم؛ ۲) نظریههای غیرمتعارف و سایر رویکردهای مارکسیستی؛ ۳) نظریه خودمان که «نظریهٔ ارزشپایهٔ تورم» نام دارد؛ و در نهایت ۴) بررسی کاربست این نظریه در جهش اخیر تورم، یعنی تحولاتی که پس از اتمام نگارش این مقاله رخ داده است.
در این بخش پایانی از سلسلهیادداشتهای بررسی علل تورم، به واکاوی دوران پس از پایان رکود ناشی از همهگیری در سال ۲۰۲۰ میپردازم.
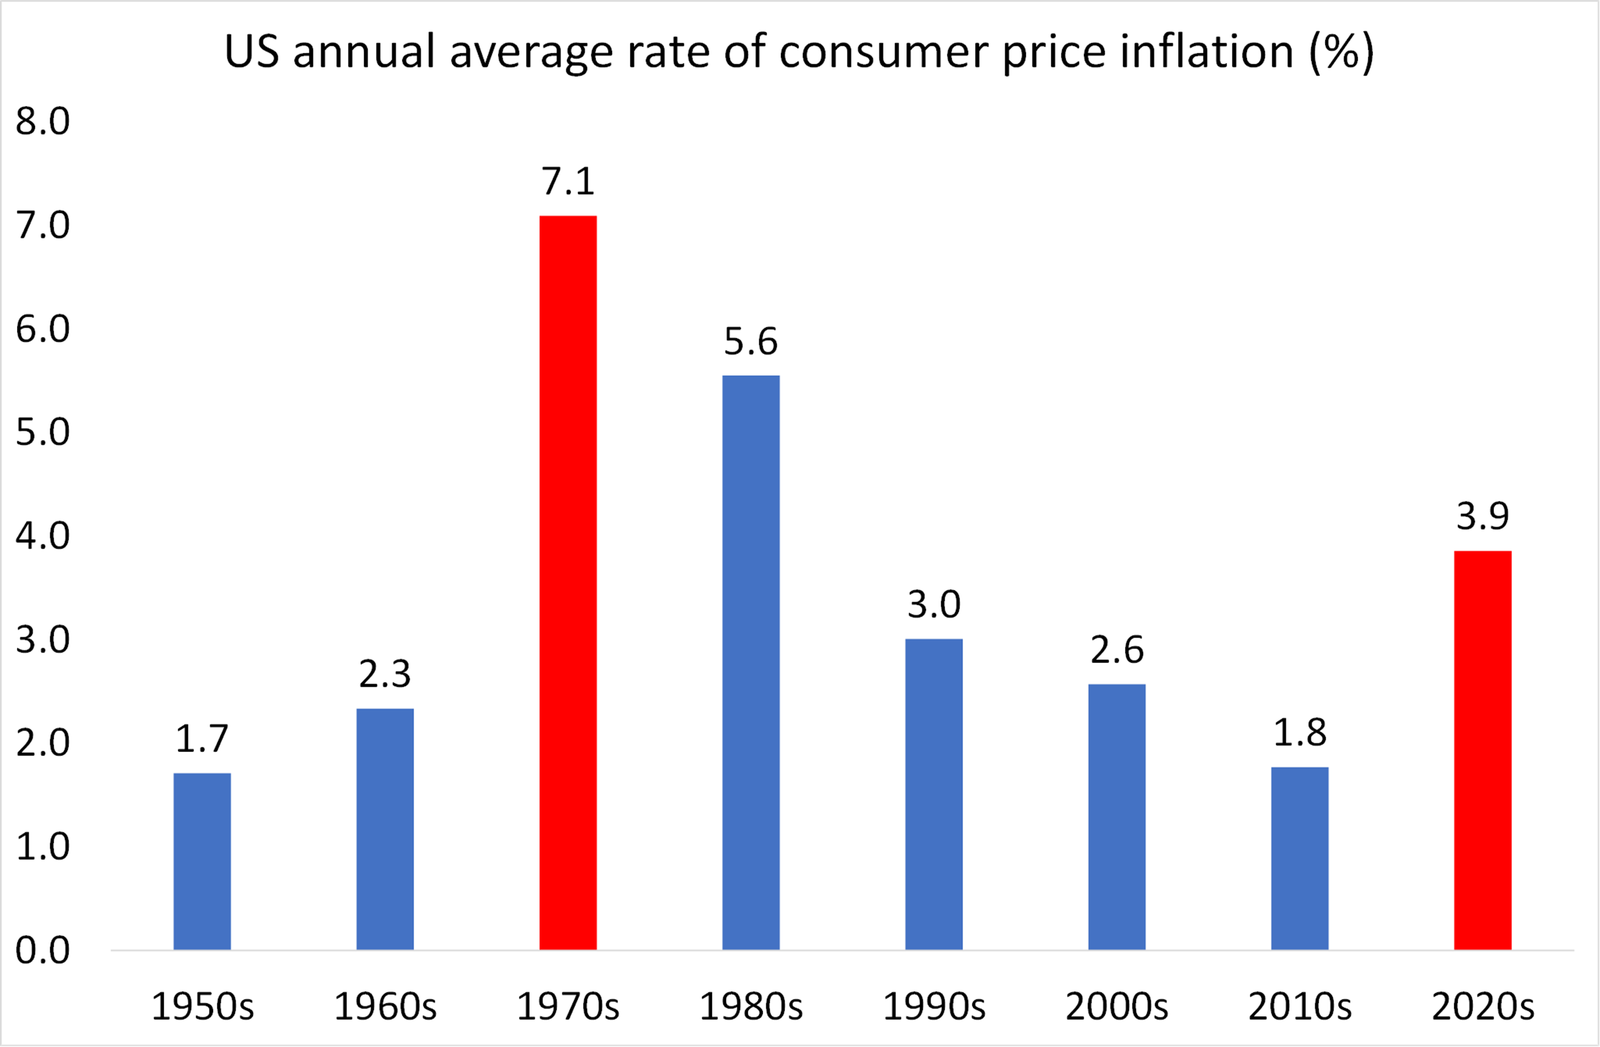
دوران تورمزدایی با شیوع همهگیری به پایان رسید و تورم بار دیگر سر برآورده. میانگین افزایش سالانه تورم قیمت مصرفکننده در ایالات متحده در دهه ۲۰۲۰ معادل ۳/۹ درصد بوده است و با توجه به پیامدهای جنگ ایران بر قیمتهای جهانی انرژی، مواد غذایی و سایر کالاها، احتمال افزایش بیشتر این نرخ نیز وجود دارد. این شتاب تورمی در دهه ۲۰۲۰ تاکنون، بیش از دو برابر نرخِ دوران تورمزدایی در دهه ۲۰۱۰ و بالاترین سطح آن از دهه ۱۹۸۰ به اینسو است.
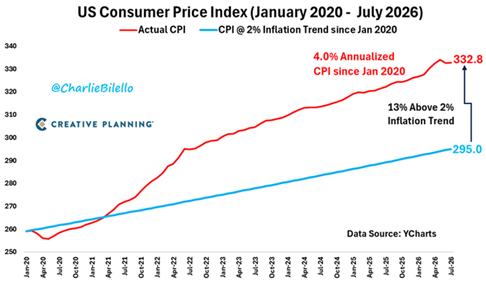
فدرال رزرو ایالات متحده هدف تورمی خود را ۲ درصد در سال تعیین کرده است، اما در دستیابی به آن شکستی فاحش خورده است. از ژانویه ۲۰۲۰ تاکنون، شاخص رسمی تورم قیمت مصرفکننده با نرخ سالانه ۴/۰ درصد رشد کرده و اکنون ۱۳ درصد بالاتر از روند تورمی ۲ درصدی قرار دارد. این امر گواهی آشکار بر شکست عظیم نظریه و سیاستگذاری اقتصاد جریان اصلی در مهار تورم است.
اما اقتصاد جریان اصلی و متولیان نظام پولی همچنان به همان دلایل پیشین برای تورم استناد میکنند و دقیقاً همان اقدامات سیاستیِ پیش از سال ۲۰۲۰ را در پیش میگیرند. در ابتدا، آنها همچون جروم پاول، رئیس وقت فدرال رزرو ایالات متحده، استدلال میکردند که افزایش تورم گذراست و ناشی از «شوک» گلوگاهها در تولید و تجارت جهانی کالا و خدمات است. بعدها، کمکم به این واقعیت اذعان کردند که تورم نهتنها فروکش نکرده، بلکه شتاب گرفته و ماندگار شده است. از اینرو، بار دیگر همان توجیهات قدیمی و جریان اصلی برای تورم را پیش کشیدند؛ هرچند همانطور که در بخش نخست این مجموعه دیدیم، هم نظریههای مانیتاریستی و هم کینزی در تبیین آن ناکام ماندهاند.
هیو پیل (Huw Pill)، اقتصاددان ارشد بانک انگلستان، راهحل سیاستیِ جریان اصلیِ بانکهای مرکزی برای کاهش نرخ تورم در دوران پس از همهگیری را اینگونه بازگو کرد: «افزایش نرخهای بهره در ایالات متحده و بریتانیا در سال گذشته، با هدف سرد کردن قدرت هزینهکرد و محدود ساختن توانایی شرکتها و افراد برای منتقل کردن دردِ ناشی از تورم به دیگران طراحی شده بود.» او دقیقاً مشخص نکرد که چه کسانی باید این درد را به جان بخرند؛ اما کاملاً روشن است که بارِ آن بر دوش درآمدهای حقیقی کارگران است.
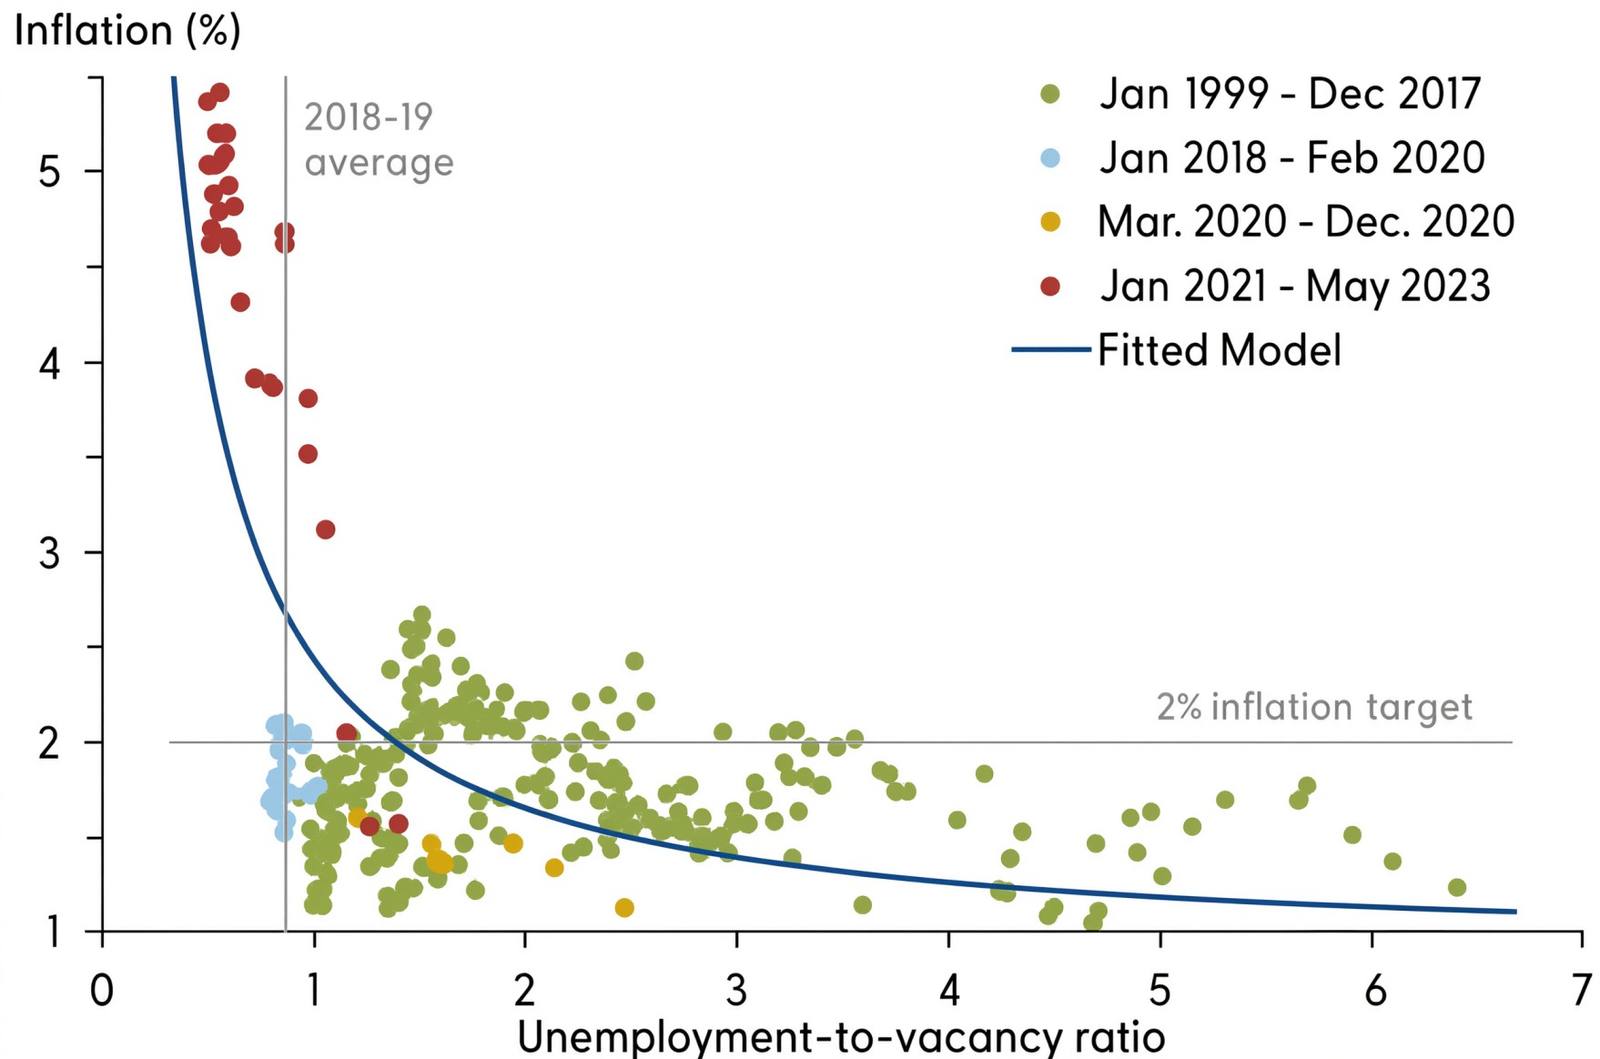
گوتی اگرتسون (Gauti Eggertsson)، اقتصاددان کلانِ برجسته کینزی، تمام تلاش خود را به کار بست تا منحنی شکستخورده فیلیپس را احیا کند (همان نظریهای که میگوید اگر بیکاری به سمت اشتغال کامل کاهش یابد، دستمزدها را بالا میبرد و این امر به افزایش تورم میانجامد). اگرتسون پذیرفت که منحنی فیلیپسِ سنتی در خصوص تورم کنونی صدق نمیکند، اما به زعم او، این منحنی اکنون «غیرخطی» شده است؛ یعنی بیکاری میتواند بدون هیچ تأثیری بر تورم مستقیماً سقوط کند و سپس ناگهان به نقطه عطفی برسد و تورم جهش یابد؛ بنابراین، در عمل دیگر هیچ «منحنیای» در کار نیست.
مانیتاریستها نیز کوشیدند نظریه خود را برای تبیین جهش تورمی پس از همهگیری بار دیگر پیش بکشند. جان تیلور، مبدع «قاعده تیلور» — که ادعا میشود با دستکاری نرخ بهره «مناسب» توسط فدرال رزرو، حدود و مرزهایی را برای پرهیز از تورم یا بیکاری تعیین میکند — بر این باور بود که مارپیچ تورمی ناشی از کُندی فدرال رزرو در افزایش نرخهای بهره پیش از همهگیری و سپس عدم پیروی از قاعده تیلور بوده است. با این حال، هنگامی که فدرال رزرو بالاخره نرخ سیاستی خود را افزایش داد، در کاهش تورم به سطح هدفگذاریشده ناکام ماند (همانطور که در بالا دیدیم).
گونهای دیگر از نظریههای مانیتاریستی و کینزی این بود که جهش تورمی ناشی از «مخارج بیشازحد» دولت بوده است. رابرت بارو (Robert Barro)، اقتصاددان محافظهکار دانشگاه هاروارد، که همواره دغدغه کاهش مخارج دولتی را داشته و آن را عامل «اثر برونرانی» بخش خصوصی میداند، شواهدی از ۳۷ کشور عضو سازمان همکاری و توسعه اقتصادی ارائه کرد مبنی بر اینکه «انبساط مالی زیربنای جهش تورم در سالهای ۲۰۲۰ تا ۲۰۲۲ است». کریستوفر سیمز از دانشگاه پرینستون نیز در تقابل با کینزیها، مروج این «نظریه مالی تورم» بود. او استدلال کرد که از سال ۱۹۵۰ تاکنون، ایالات متحده سه دوره تورم بالا را تجربه کرده که همگی ناشی از «انبساطهای مالی» بودهاند: این ولخرجی دولتهاست که تورم بالا را پدید میآورد، نه سیاستهای پولی تساهلآمیز (برخلاف دیدگاه تیلور که در بالا ذکر شد). این یک نمونه کلاسیک از عدم تشخیص جهت علیت است. مخارج دولت و کسری بودجه در دوران همهگیری بهشدت نسبت به کل تولید افزایش یافت، زیرا اقتصادها تعطیل شده و تولید کل افت کرده بود. هنگامی که اقتصادها شروع به بازیابی کردند، اندازه کسری بودجه سالانه در مقایسه با تولید ناخالص داخلی بار دیگر کاهش یافت.
سرانجام، نظریه انتظارات تورمی بار دیگر احیا شد. صندوق بینالمللی پول به مدیریت گیتا گوپینات (Gita Gopinath)، رئیس وقت این نهاد، پس از آنکه دریافت نظریههای مانیتاریستی، مالی و منحنی فیلیپس قادر به تبیین تورم اخیر نیستند، بار دیگر به سراغ «انتظارات تورمی» رفت. اقتصاددانان صندوق بینالمللی پول مدعی شدند که از سال ۲۰۲۰ به بعد، «انتظارات تورمی کوتاهمدت» بزرگترین پیشران افزایش قیمتها در اقتصادهای پیشرفته و دومین عامل مهم در بازارهای نوظهور بوده است. ایوان ورنینگ، استاد MIT، نیز بر این باور بود که افزایش تورم پیامد «انتظارات غیرعقلانی» مصرفکنندگان است. بدینسان، نظریه تورم بار دیگر به روانشناسی تقلیل یافت.
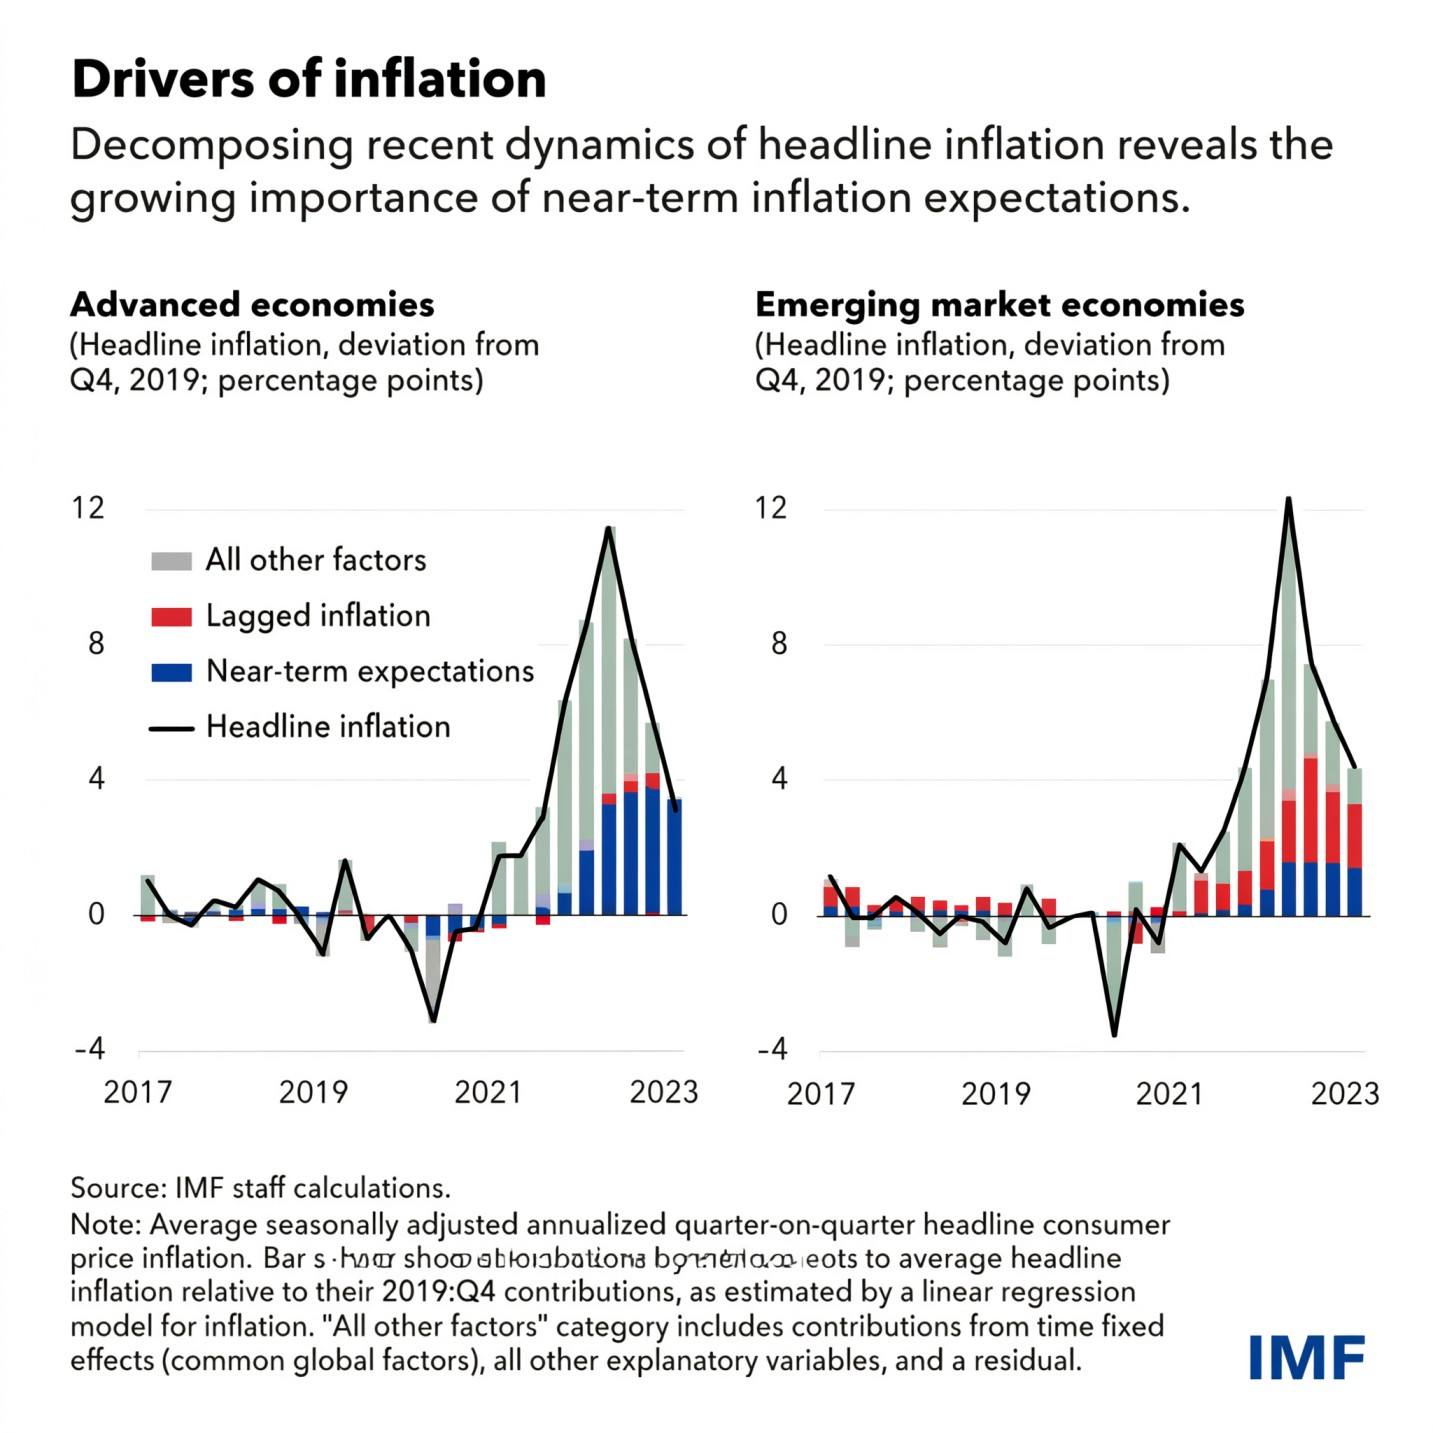
با نگاهی به شواهد مربوط به «انتظارات» در نمودار پیشینِ صندوق بینالمللی پول، درمییابیم که «سایر عوامل» (نظیر تنگناهای عرضه و دیگر متغیرهای مبهم که با رنگ خاکستری مشخص شدهاند) جرقه اصلی آغاز تورم فزاینده بودهاند. نقش «انتظارات» (بخش آبیرنگ) تنها بعدها پررنگ شد؛ یعنی زمانی که مردم به این باور رسیدند که قیمتها به جهش خود ادامه خواهند داد، و به محض افت نرخ تورم، این انتظارات نیز دوباره فروکش کردند. از اینرو، این انتظارات بودند که از علل واقعی پیروی میکردند، نه برعکس.
لری سامرز (Larry Summers)، اقتصاددان کینزی، عصاره این وضعیت را چنین خلاصه کرد: «نظریهای که بسیاری از اقتصاددانان اکنون به آن پناه بردهاند، بر این فرض استوار است که منحنی فیلیپس اساساً مسطح است، تورم را انتظارات تورمی تعیین میکنند و این انتظارات نیز توسط همان کسانی شکل میگیرند که انتظارات تورمی را میسازند! این ادعا تا حد زیادی شبیه به آن نظریهای است که میگوید سیارات صرفاً به خاطر "نیروی مداری" به دور جهان میچرخند. این بیشتر یک برچسبزنیِ صرف است تا یک نظریه واقعی. از اینرو، به گمان من نظریه تورم هم به دلیل بنبستهای منحنی فیلیپس و هم به دلیل فقدان جانشینی قانعکننده برای نظریههای مانیتاریستی، در آشفتگی و سردرگمی عمیقی به سر میبرد.»
در این میان، ورنینگ (Werning) کوشید نظریهای از تورم ارائه دهد که همه جوانب را در بر بگیرد. بر این اساس، تورم زمانی اوج میگیرد که تقاضای مازاد، ناشی از تزریق بیرویه پول توسط بانک مرکزی و ولخرجیِ بیشازحدِ دولت، شکل بگیرد. سپس نوبت به انواع صلبیتها (انحصارها، اتحادیههای کارگری و نظایر آن) میرسد که قیمتها را بالا میبرند، در کنار شوکهای قیمت انرژی؛ و در نهایت، انتظارات تورمی. این معجونِ بههمریخته از علل، در عمل هیچ تبیینی به دست نمیدهد. پس جای شگفتی نیست که ورنینگ پژوهش خود را با این جمله به پایان برد: «بسیار پیش میآید که در نهایت، کمتر از آنچه پیشتر میدانستیم، بدانیم!»
مروین کینگ (Mervyn King)، رئیس پیشین بانک انگلستان، در اقدامی که نوعی اذعان به اشتباه بود، از دیدگاههای پیشین خود بازگشت و پذیرفت که «بانکهای مرکزی دیگر هیچ نظریهای برای تورم در چنته ندارند. رویکرد رایج کنونی در هدفگذاری تورم، با هدف غایی و اولیه آن کاملاً بیگانه است.» میلتون فریدمن همواره بر این باور بود که «تورم، همواره و در همهجا، پدیدهای پولی است» و از رهگذر خلق پول توسط بانک مرکزی شکل میگیرد. اما این رویکرد مانیتاریستی با محدودیتهایی روبهروست، چراکه «سرعت گردش پول متغیر است و بازیگران خصوصی نیز دست به خلق پول میزنند» (یادآور استدلالی که در بخش نخست این مجموعه مطرح کردیم). کینگ همچنین نظریه «انتظارات» را به باد انتقاد گرفت و آن را «نظریه شاه کانوت در باب تورم» نامید؛ اشارهای به پادشاه قرن یازدهمی انگلستان که بنا بر افسانهها کوشید — و البته ناکام ماند — تا تنها با فرمانهای کلامی، امواج دریا را مهار کند. او افزود: «یا اگر بخواهیم از استعارهای دیگر بهره بگیریم، این رویکرد شبیه به کار شمنهاست که میکوشند با ورد و مداخله کلامی، قیمتها را شکل دهند.»
سال گذشته، مایکل بوردو (Michael Bordo) از بانک تسویه حسابهای بینالمللی (BIS)، پژوهشی مفصل و حجیم را برای بانک انگلستان تدوین کرد تا تورم دوران پس از همهگیری در بریتانیا را تبیین کند. اما با وجود انبوهی از صفحات و نمودارها، به نظر نمیرسید که به نتیجهگیریِ چندان معناداری دست یافته باشد. چنین به نظر میرسید که تورم از آن رو پدیدار شده که سمت عرضه اقتصاد بریتانیا فاقد بهرهوری بوده و نتوانسته است «اقتصادی کمتورم و برخوردار از ظرفیت رشد پایدار...» را محقق سازد. این امر در بخش نتیجهگیریِ آن پژوهش، ما را به پرسشهای بنیادینتری رهنمون میسازد: با در نظر گرفتن فروپاشی سیستم برتون وودز بهعنوان یک سازوکار انضباطی، معضلات ساختاریِ سمت عرضه در بریتانیا و بازبودنِ اقتصاد این کشور که آن را در برابر شوکهای خارجی آسیبپذیر میساخت، چه میزان از این تجربه تورمی اجتنابناپذیر بود؟ چه میزان از آن ناشی از ناکارآمدی چارچوب نهادیِ سیاستهای پولی و مالی بریتانیا در انطباقِ بهموقع با این دگرگونیها بود؟ و چه میزان از آن به کُندیِ سیاستگذاران و سیاستمداران در درک و جذبِ تحولات بزرگِ اندیشه اقتصادی در دهه ۱۹۶۰ بازمیگشت؟ اما دریغ از یک پاسخ برای این پرسشها.
اقتصاددانان هترودوکس نیز برای تبیین تورمِ پس از همهگیری به نظریههای پیشین خود بازگشتند. پسا-کینزیها بار دیگر بر افزونههای سود انگشت گذاشتند. به باور آنان، این توانایی شرکتهای (انحصاری) در بالا بردن افزونه قیمتها و دست زدن به گرانفروشی بود که تورمِ دوران پس از همهگیری را رقم زد. اما همانطور که در بخش دوم این مجموعه استدلال کردیم، کارتلهای انحصاری یا انحصار چندجانبه از دوران بلوغ سرمایهداری تاکنون همواره وجود داشتهاند. همانطور که مارکس پیشبینی کرده بود، تمرکز و تجمع سرمایه رو به افزایش بوده است، اما این روند همواره به شتابگیری تورم نینجامیده است. تورم بالا میتواند هم در ساختارهای بازارِ نسبتاً رقابتی و هم در ساختارهای انحصار چندجانبه رخ دهد. در اواخر قرن نوزدهم، دورانِ بهاصطلاح «عصر طلایی» با ظهور کارتلها شناخته میشد، اما همزمان با افت سطح قیمتها همراه بود؛ و دهه ۱۹۹۰ که اغلب به عنوان دومین عصر طلاییِ تمرکز فزاینده بازار در نظر گرفته میشود، شاهد پدیدهای بود که «اعتدال بزرگ» در تورم قیمتها، یعنی تورمزدایی نام گرفت. در واقع، در آخرین مارپیچ بزرگ تورمی در دهه ۱۹۷۰، سودها عملاً کاهش یافتند.
افزون بر این، شواهد تجربی از نظریه «افزونه سود» در تبیین تورم پشتیبانی نمیکنند. همانطور که جیمز کراتی بیان کرده است: «مدل کالکیِ تعیین سود با افزونه ثابت»، که مینسکی، چهره شاخص مکتب پسا-کینزی، از آن بهره میجست، «واضحاً نارسا و ناکافی است». به گفته کراتی: «بخش عمدهای از شواهد نشان میدهد که نوسانات چرخهای چشمگیری در افزونه سود و سهم سود وجود دارد». به بیان دیگر، توانایی شرکتها برای افزایش قیمتها و تصاحب سهم بیشتری از سود، بسته به نرخ انبساط اقتصاد متغیر است. پیش از رکود ناشی از همهگیری، سود شرکتها تنها ۱۱ درصد از تغییرات قیمت واحد را تشکیل میداد.
مهمترین تبیین هترودوکس از جهش تورمیِ پس از همهگیری، از سوی ایزابلا وبر و ایوان واسنر ارائه شد. آنها یادآور میشوند که پیش از همهگیری، دورهای طولانی از ثبات نسبی قیمتها در سطح کلان اقتصادی، همراه با تورم پایین و رشد مشترک و متوازن ارزش افزوده اسمی میان دستمزدها و سودها، حاکم بود. تنها در دوره دو ساله پس از همهگیری بود که سودها سهم بزرگتری از ارزشِ نهفته در افزایش قیمتِ هر واحد تولید را از آنِ خود کردند. اما همانطور که جدول آنها (در زیر) نشان میدهد، در نیمه نخست سال ۲۰۲۰، این دستمزدها بودند که بیشترین بهره را از افزایش قیمتها بردند، چرا که سودها در جریان رکودِ همهگیری بهشدت سقوط کرده بود. در طول سال ۲۰۲۱، این سهمهای نسبی بهتدریج معکوس شدند و سودها سهم اصلی را از آن خود کردند. اما تا سال ۲۰۲۲، سهم دستمزد و سود از ارزشِ ناشی از افزایش قیمتها تقریباً برابر شد. در واقع، تا سهماهه سوم سال ۲۰۲۲، سهم نیروی کار از افزایش قیمتها حتی بیشتر نیز شده بود.
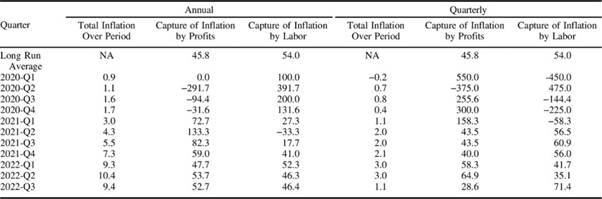
بنابراین، همهچیز به جایگاه اقتصاد سرمایهداری در چرخه انبساط و انقباض بستگی دارد، نه صرفاً به توانایی انحصارها برای آنچه «گرانفروشی» خوانده میشود. دادهها نشان میدهند که در دوره اختلال در زنجیرههای تأمین و جهش شدید قیمت کالاهای اساسی (نظیر غذا و انرژی)، بنگاههای برخوردار از قدرت قیمتگذاری، برای حفظ و حتی افزایش سود خود، قیمتها را بالا بردند (۲۰۲۰-۲۰۲۱). اما با برطرف شدن تدریجی گلوگاههای عرضه و از سرگیری شتاب تولید در سالهای ۲۰۲۱-۲۰۲۲، رقابت فزونی یافت و دیگر امکان تداوم افزونههای سودِ بیشتر میسر نبود.
وبر و دیگر اقتصاددانان چپگرا، با نسبت دادن ریشه تورم فزاینده به رشد سودها، خواستار اعمال «کنترل قیمت» بهعنوان جایگزینی برای سیاستهای پولی بانکهای مرکزی شدهاند. اما کنترل قیمت انرژی در سطح مصرفکننده داخلی، نهتنها مشکل افزایش قیمتها در سطح تولیدکننده را حل نمیکند، بلکه صرفاً به ورشکستگی شرکتهای خصوصی توزیع انرژی میانجامد. این امر دولتها را ناگزیر میسازد که یا بساط کنترل قیمتها را برچینند و یا سکان شرکتهای زیاندیده را در دست بگیرند. در حقیقت، راهحل دوم بهترین پاسخ سیاستی است: مالکیت عمومیِ شرکتهای بینالمللی انرژی و مواد غذایی که در سراسر زنجیره تأمین جهانی فعالیت میکنند. با این حال، چنین سیاستی در دستور کار جریان هترودوکس جایی ندارد.
پرسشی که نظریههای جریان اصلی و هترودوکس از پاسخ به آن عاجزند این است که چرا اقتصادهای بزرگ در مواجهه با «شوکهای» انرژی و غذا — که پیامدِ آسیبهای ماندگارِ پساکرونا بر زنجیرههای تأمین و پیوندهای تجاری بود — تاب نیاوردند؟ پاسخ در کُند شدنِ عمومیِ رشد بهرهوری و سرمایهگذاری مولد نهفته است؛ روندی که در دو دهه گذشته و بهویژه در سالهای منتهی به رکود ناشی از کرونا جریان داشت. نکته کلیدی اینجاست که اقتصادهای بزرگ سرمایهداری، حتی پیش از شیوع همهگیری کرونا نیز در آستانه ورود به یک رکود قرار داشتند. از اینرو، زمانی که گلوگاههای عرضه در سطح جهانی سر برآوردند، سمت عرضه از پیش دچار ضعف و ناتوانی بود.
این یکی از چندین بینش کلیدی است که پل ماتیک پسر (Paul Mattick Jnr)، اقتصاددان مارکسیست، در کتاب کوتاه و درخشان خود درباره ریشههای مارپیچ تورمیِ پس از همهگیری مطرح میکند. ماتیک پیشتر یکی از بهترین آثار مختصر را درباره علل فروپاشی مالی جهانی و رکود بزرگ سال ۲۰۱۱ به رشته تحریر درآورده بود. وی در کتاب تازهاش، دقیقاً بر همان نکتهای انگشت میگذارد که من و کارکدی در «نظریه ارزشپایه تورم» خود به آن پرداختیم؛ اینکه افزایش بهرهوری نیروی کار گرایش به کاهش قیمتها دارد. اما رشد بهرهوری با سودآوری در تضاد میافتد. چنانچه سودآوری افت کند، سرمایهگذاری مولد و به تبع آن، رشد بهرهوری نیز کُند میشود. در این شرایط، مقامات پولی و نظام مالی برای جبران این وضعیت به انبساط اعتبارات روی میآورند، اما این کار تنها به آتش تورم میدمد. ماتیک میگوید: «این افتِ گرایشمندِ سودآوری در سطح جهانی — که نشانه آن کاهش عمومی نرخهای رشد از دهه ۱۹۷۰ به اینسو است و تنها از طریق افزایش مداوم بدهیهای دولتی، شرکتی و خصوصی در سطوح فعلی نگه داشته شده است — همان عاملی است که من برای تبیین گرایش تورمیِ سرمایهداری از زمان جنگ جهانی دوم به آن استناد میکنم.»1
این نکته ما را به «نظریه ارزشپایه تورم» خودمان بازمیگرداند، همانگونه که در بخش سوم این مجموعه ترسیم شد. ما دریافتیم که میانگین «نرخ ارزشی تورم» در بازه ۱۹۴۹ تا ۲۰۱۹، تقریباً دو برابر نرخهای رسمی (شاخص قیمت مصرفکننده و تعدیلکننده تولید ناخالص داخلی) بوده است. این امر نشان میدهد که سنجههای رسمیِ تورم قیمتی، بهشدت دچار سوگیریِ رو به پایین هستند. کوربین ترنت ( Corbin Trent) با بهرهگیری از سنجهای متفاوت برای تورم قیمتی، درآمدهای حقیقی در ایالات متحده را تحلیل کرد. آمارهای دولتی آمریکا نشان میدهند که میانگین دستمزدهای حقیقی از سال ۱۹۵۰ تاکنون ۲۵۲ درصد افزایش یافته است. اما ترنت استدلال میکند که در عمل، درآمدهای حقیقی ۶۱ درصد از قدرت خرید خود را نسبت به سال ۱۹۵۰ از دست دادهاند. دلیل این امر چیست؟ دلیلش این است که آمارگیران رسمی، قیمت بسیاری از کالاها را برای لحاظ کردنِ بهرهوریِ بهترِ آنها (یعنی عملکرد ارتقایافتهشان) «تعدیل» میکنند. این «تعدیلات کیفی (hedonic)»، حدود ۵۰ تا ۶۰ درصد از تورم واقعی میکاهند. افزون بر این، «سبد» کالاها و خدمات نیز به نفع کالاهایی که قیمتشان در حال کاهش است سوگیری دارد و از خدماتی که قیمتشان رو به افزایش است، فاصله میگیرد.
ترنت در مقابل، درآمدها را پس از تعدیل با تورم، بر مبنای ساعتهای کارِ لازم برای خرید کالاها و خدمات تحلیل کرد. او میگوید: «من بازیهای آماری را کنار زدم. بدون تعدیلات کیفی. بدون معادلهای نظریِ اجارهبها. بدون بازوزنیِ سبد. فقط ریاضیاتِ سرراست. چقدر درآمد داریم و هزینههای اساسی چقدر است؟ من به دادههای رسمی دولتی نگاه کردم. درآمدهای میانه از اداره مالیات و اداره آمار. قیمتهای واقعی کالاهای ضروری از وزارت مسکن و توسعه شهری و سوابق فدرال. سپس تنها یک پرسش ساده مطرح کردم: برای خرید آنچه به آن نیاز داریم، به چند سال، چند هفته یا چند ماه کار نیاز است؟»
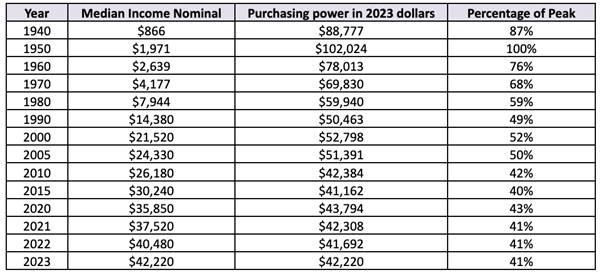
بدینسان، ترنت تأثیر تورم قیمتی بر درآمدها را بر مبنای میزان زمان کارِ لازم برای خرید کالاها و خدمات محاسبه کرد. این رویکرد آشکار میسازد که برای تهیه همان کالاهای اساسیای که پدربزرگها و مادربزرگهای آمریکایی واقعاً قادر به خرید آن در سال ۱۹۵۰ بودند، درآمد میانه رسمیِ ۴۲,۲۲۰ دلاری در سال ۲۰۲۳ باید به ۱۰۲,۰۲۴ دلار میرسید. بنابراین، بر اساس سنجه ارزشی، ۶۰ درصد کاهش در درآمد حقیقی رخ داده است.
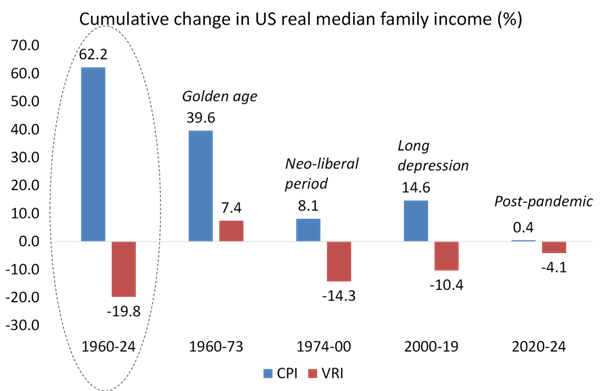
نظریه «نرخ ارزشپایه تورم» ما نیز رویکردی مشابه در پیش میگیرد. بر پایه دادههای رسمی، درآمد حقیقی میانه خانوار در ایالات متحده از سال ۱۹۶۰ تا ۲۰۲۴ معادل ۶۲ درصد افزایش یافته است، اما با کسر نرخ ارزشپایه تورم از درآمد اسمی، درآمد حقیقی در واقع ۲۰ درصد کمتر از سطح سال ۱۹۶۰ است. در واقع، تنها در دوران بهاصطلاح «عصر طلایی» (۱۹۶۰-۱۹۷۳) بود که درآمدهای حقیقی بر اساس سنجه ارزشپایه ما رشد کردند. در دوره نئولیبرال (۱۹۷۴-۲۰۰۰)، درآمدهای حقیقی ۱۴ درصد افت کرد و در دوره رکود طولانی (۲۰۰۰-۲۰۱۹)، ۱۰ درصد دیگر نیز از آن کاسته شد. در دوره پس از همهگیری نیز، حتی بر اساس دادههای رسمی، عملاً هیچ افزایشی به ثبت نرسید. پس جای شگفتی نیست که اعتماد مصرفکننده در ایالات متحده به پایینترین سطوح تاریخی خود نزدیک شده است.
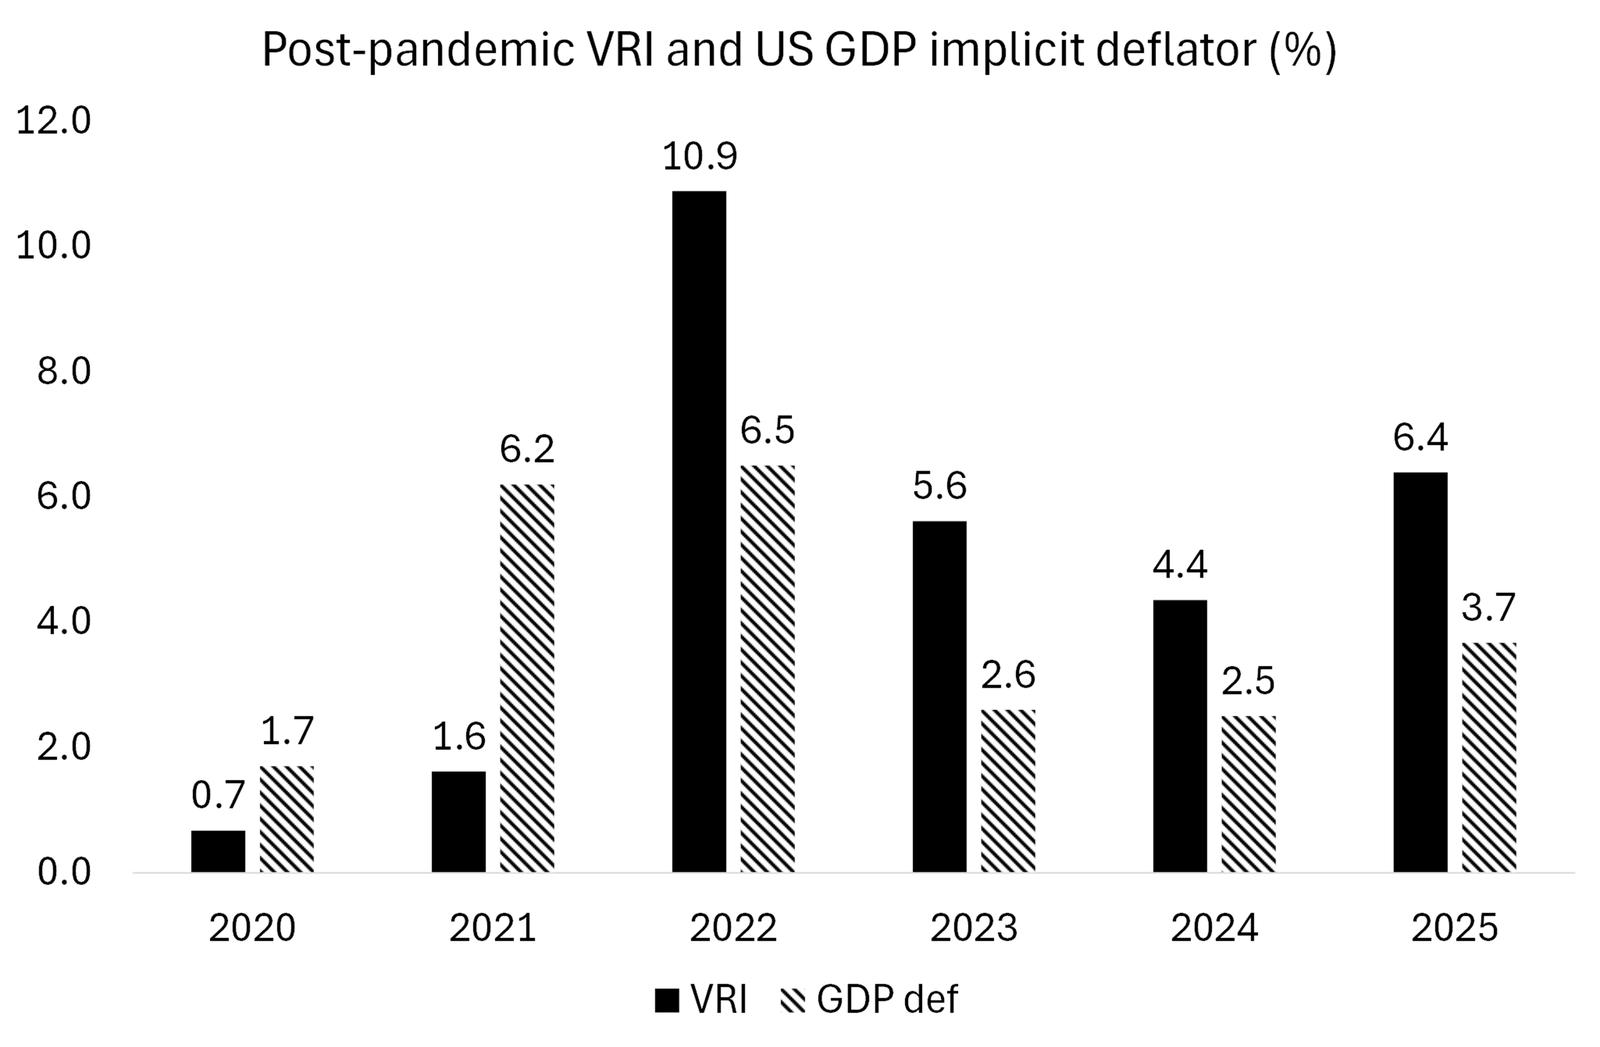
نرخ ارزشپایه تورم در سال ۲۰۲۲ جهشی چشمگیر به نزدیکی ۱۱ درصد را تجربه کرد و تعدیلکننده تولید ناخالص داخلی نیز روندی مشابه در پیش گرفت. عرضه پول تعدیلشده (𝑀2) در سال ۲۰۲۲ بیش از ۱۴ درصد افزایش یافت، زیرا تزریقهای پولی عمدتاً مستقیماً وارد چرخه گردش شدند. همزمان، رشد ساعتهای کار کُند شد و این امر موجب جهش شدید نرخ ارزشی تورم گردید. در سالهای پس از آن، یعنی ۲۰۲۳ و ۲۰۲۴، مقامات پولی افسار رشد عرضه پول را کشیدند و از سیاست «تسهیل کمّی» در سالهای ۲۰۲۰-۲۰۲۱ به سمت «انقباض کمّی» (quantitative tightening) تغییر مسیر دادند. کاهشِ متعاقبِ نرخ ارزشپایه تورم در سالهای ۲۰۲۳ و ۲۰۲۴ با افت مشابهی در نرخ رسمی تورم همخوانی داشت؛ با این حال، هر دو سنجه تورمی همچنان بسیار بالاتر از سطوح پیش از همهگیری و فراتر از هدف رسمیِ ۲ درصدِ سالانه فدرال رزرو باقی ماندهاند.
آیا تورم ماندگار شده است؟ بیایید بار دیگر عوامل کلیدیِ پدیدآورنده تورم را، همانگونه که در بخش سوم این مجموعه ترسیم شد، به یاد آوریم. «نظریه ارزشپایه تورم» بر این باور است که نرخ تورم به تفاوت میان تغییرات در رشد پول در گردش و رشد ساعتهای کار در بخشهای مولد اقتصاد بستگی دارد. متغیر دوم (رشد ساعتهای کار) به گسترش سرمایهگذاری در سرمایه مولد و نیروی کار وابسته است؛ عاملی که خود تحت تأثیر نرخ سود سرمایه قرار میگیرد. در حال حاضر، ساعتهای کار با نرخی در حدود ۰/۵ درصد در سال در حال افزایش است که همگام با کُند شدنِ رشد اشتغال، از شتاب آن کاسته شده است. اما پول در گردش، پس از آنکه در سال ۲۰۲۴ به رشدی در حدود ۴/۵ درصد رسید، اکنون با نرخی بیش از ۸ درصد در سال در حال افزایش است. از اینرو، پیشبینی میشود که میانگین نرخ ارزشپایه تورم در سال ۲۰۲۶ به ۷/۵ درصد برسد. این امر حاکی از آن است که نرخ رسمی تورم قیمتی تا سال ۲۰۲۷ به ۴/۵ تا ۵/۰ درصد خواهد رسید. با توجه به اینکه رشد اقتصادی ایالات متحده در سال جاری تنها حدود ۱/۵ درصد بوده است، «رکود تورمی» (رشد اقتصادی اندک یا صفر در کنار تورم بالا و فزاینده) بار دیگر بازگشته است.
البته این پیشبینی با اما و اگرهایی همراه است. سودآوری سرمایه در ایالات متحده از سال ۲۰۲۰ به اینسو افزایش یافته است. این امر قاعدتاً باید به رشد سرمایهگذاری و افزایش ساعتهای کار بینجامد. اما بخش عمدهای از این افزایش سودآوری تنها در چند صنعت محدود متمرکز شده است: فناوری اطلاعات، انرژی و امور مالی. طیف وسیعی از بخشهای غیرمالی اقتصاد ایالات متحده، افزایش چشمگیری در سودآوری خود تجربه نکردهاند. و همانطور که در یادداشتهای پیشین استدلال شد، تداوم رشد سرمایهگذاری و بهرهوری اکنون تقریباً بهطور کامل به هوش مصنوعی وابسته است. کوین وارش، رئیس کنونی فدرال رزرو، تمام تخممرغهایش را در سبد هوش مصنوعی چیده است. او میگوید: «هوش مصنوعی شاید مهمترین دگرگونی در اقتصاد ما در طول دوران بزرگسالیام باشد. هوش مصنوعی به نیرویی قدرتمند برای تورمزدایی بدل خواهد شد که بهرهوری را افزایش داده و رقابتپذیری آمریکا را تقویت میکند.»
چنانچه این امر محقق نشود، سطح کنونیِ انبساط پولی در کنار کُند شدن اقتصاد، تضمین خواهد کرد که تورمِ بالاتر ماندگار شود. دارندگان اوراق قرضه بیش از هر کس دیگری از تورم هراس دارند، زیرا نرخ بهره ثابتی بابت اوراق خود دریافت میکنند و چنانچه تورم بالا برود، این امر بازده حقیقی سرمایهگذاریشان را میبلعد. افزایش کنونیِ بازده اوراق قرضه نشان میدهد که سرمایهگذارانِ این بازار، به دلیل هراس از افت بازده حقیقی در بلندمدت، اصرار دارند که بهای کمتری بابت خرید اوراق قرضه بپردازند.
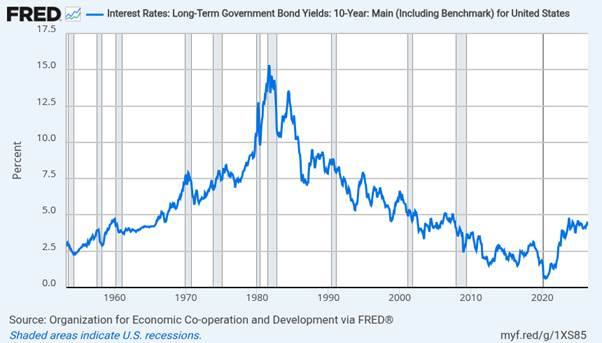
دقیقاً به همین دلیل است که بازده اوراق قرضه دولتی ایالات متحده از سال ۲۰۲۰ به اینسو، جهشی چشمگیر به سوی بالا داشته است. سرمایهگذاران مالی اما چندان به درستیِ پیشبینیهای کوین وارش باوری ندارند.