مایکل رابرتز در بخش سوم پژوهش مشترکش با گولیلمو کارکدی، «نظریه ارزشپایه تورم» را معرفی میکند.
این متن ترجمهای است از مقالهی «Part three – a value theory of inflation» نوشتهی مایکل رابرتز، منتشرشده در ۱۵ اوت ۲۰۲۶ در وبلاگ «رکود بعدی» (The Next Recession). این بخش سوم پژوهشی مشترک با گولیلمو کارکدی دربارهی نظریهی تورم است.
متن اصلی را میتوانید اینجا مطالعه کنید.
من و گولیلمو کارکدی چند سالی میشود که روی نظریهای در باب تورم کار میکنیم. چندی پیش نگارش مقالهای مفصل را به پایان رساندیم که پذیرش آن برای چاپ در یکی از نشریات مارکسیستی قطعی شده است. با این حال، از آنجا که فرآیند انتشار مجلات بسیار زمانبر شده است، بر آن شدم تا نسخهای فشرده از پژوهشمان را در وبلاگم منتشر کنم.
برای انتشار در وبلاگ، این مقاله را به چند بخش مجزا تقسیم کردهام: ۱) نظریههای جریان اصلی تورم؛ ۲) نظریههای غیرمتعارف و سایر رویکردهای مارکسیستی؛ ۳) نظریه خودمان که «نظریهٔ ارزشپایهٔ تورم» نام دارد؛ و در نهایت ۴) بررسی کاربست این نظریه در جهش اخیر تورم، یعنی تحولاتی که پس از اتمام نگارش این مقاله رخ داده است.
در این یادداشت، به بررسی نظریههای علل تورم در اقتصادهای مدرن بازمیگردم. در بخش نخست، نظریههای جریان اصلی را نقد کردم؛ در بخش دوم، به نظریههای غیرمتعارف و سایر دیدگاههای مارکسیستی پرداختم. در این بخش سوم، «نظریهٔ ارزشپایهٔ تورم» را ارائه میدهم که حاصل پژوهش مشترک من و گولیلمو کارکدی است.
از دیدگاه ما، هر تبیینی از تورم در اقتصادهای سرمایهداری مدرن باید از نظریه ارزش مارکس آغاز شود. در تمامی نظریههای متعارف، غیرمتعارف و حتی در بیشتر نظریههایی که خود را مارکسیستی میخوانند، نقش ارزشآفرینی مغفول مانده است. این غفلت، سیاهچالهای در هر تحلیل از تورم پدید میآورد. برای مارکس، ارزش صرفِ نیروی کار انسانی بهصورت انتزاعی است و با زمان کار سنجیده میشود؛ یعنی زمانی که نیروی کار برای سرمایه کار میکند. این همان زمانی است که واقعاً برای تولید کالاها صرف میشود. اما نه هر کار انتزاعیای ارزشآفرین است: بخشی از کار نامولد است (عمدتاً کار در حوزههای بازرگانی، مالی، تسلیحاتی و املاک). کار نامولد صرفاً ارزش را بازتوزیع میکند. کار مولد آن است که ارزش جدید و ارزش اضافی میآفریند. از اینرو، در نظریه ارزشپایه تورمِ ما، ارزش با ساعتهای کار صرفشده در بخشهای مولد سنجیده میشود.
تحقق ارزش مستلزم مبادله کالاهای گوناگون است و از اینرو، پول بهعنوان وسیله مبادله عمل میکند. پول مبادله را ممکن میسازد و بنابراین بازنمای ارزش است. چنانچه پول بازنمای ارزش باشد، آنگاه تغییرات پول نیز توسط تغییرات ارزش تعیین میشود. این نکته، تفاوتی کلیدی میان نظریه مانیتاریستی و نظریه ارزشپایه تورم است؛ همانگونه که در بخش نخست توضیح دادم. سیاستگذاران پولی تنها به تغییرات ارزش واکنش نشان میدهند؛ یا با افزایش یا کاهش عرضه پول، یا با بالا بردن یا پایین آوردن نرخهای بهره بر نگهداری نقدینگی یا وامگیری. اما هیچیک از این اقدامات، ارزش را دگرگون نمیسازد.
در اقتصاد جریان اصلی، تورم بهعنوان تغییر در قیمت کالاها در بازار تعریف میشود. اما در نظریه ارزشپایه تورم ما، تورم تفاوت میان تغییرات پول در گردش و تغییرات در تولید ارزش است. این تمایز، هنگام بررسی تأثیر تورم بر دستمزد کارگران، اهمیت ویژهای مییابد.
ما ارزش را بهعنوان ساعتهای کار مولدِ صرفشده در هر دوره تعریف و اندازهگیری میکنیم. عرضه پول را نیز معادل پول در گردش تعریف و اندازهگیری میکنیم. در اقتصاد سرمایهداری، همه عرضه پول برای خرید کالاها و خدمات به گردش درنمیآید. بخشی از آن احتکار میشود؛ یعنی سرمایهداران آن را بهصورت ذخیره نزد خود نگه میدارند. بخش دیگری صرف خرید داراییهای مالی (اوراق قرضه، سهام و غیره) و املاک (زمین، ساختمان) میشود. این پول برای خرید کالاها و خدمات به گردش درنمیآید و بنابراین بر تغییر قیمت کالاها و خدماتی که کارگران مصرف میکنند، تأثیری نخواهد گذاشت.
از اینرو، در سنجش عرضه پول، عرضه پول (سپردههای بانکی) را بر اساس حجم ذخایر پولی بانکها نزد بانک مرکزی و همچنین بر اساس سرعت گردش پول در هر دوره تعدیل میکنیم. سرعت گردش پول، معیاری برای سنجش میزان گردش عرضه پول است. چنانچه سرعت گردش پول بیشتر از یک باشد، به این معناست که عرضه پول در هر دوره بیش از یک بار به کار گرفته شده و بنابراین بر کل پول در گردش افزوده است. اما اگر سرعت گردش پول کمتر از یک باشد، نشان میدهد که دارندگان پول بخش بیشتری از عرضه پول را بهجای وارد کردن به بازار کالاها و خدمات، احتکار میکنند. با لحاظ این تعدیلات، به سنجشی از «پول در گردش» در هر دوره دست مییابیم.
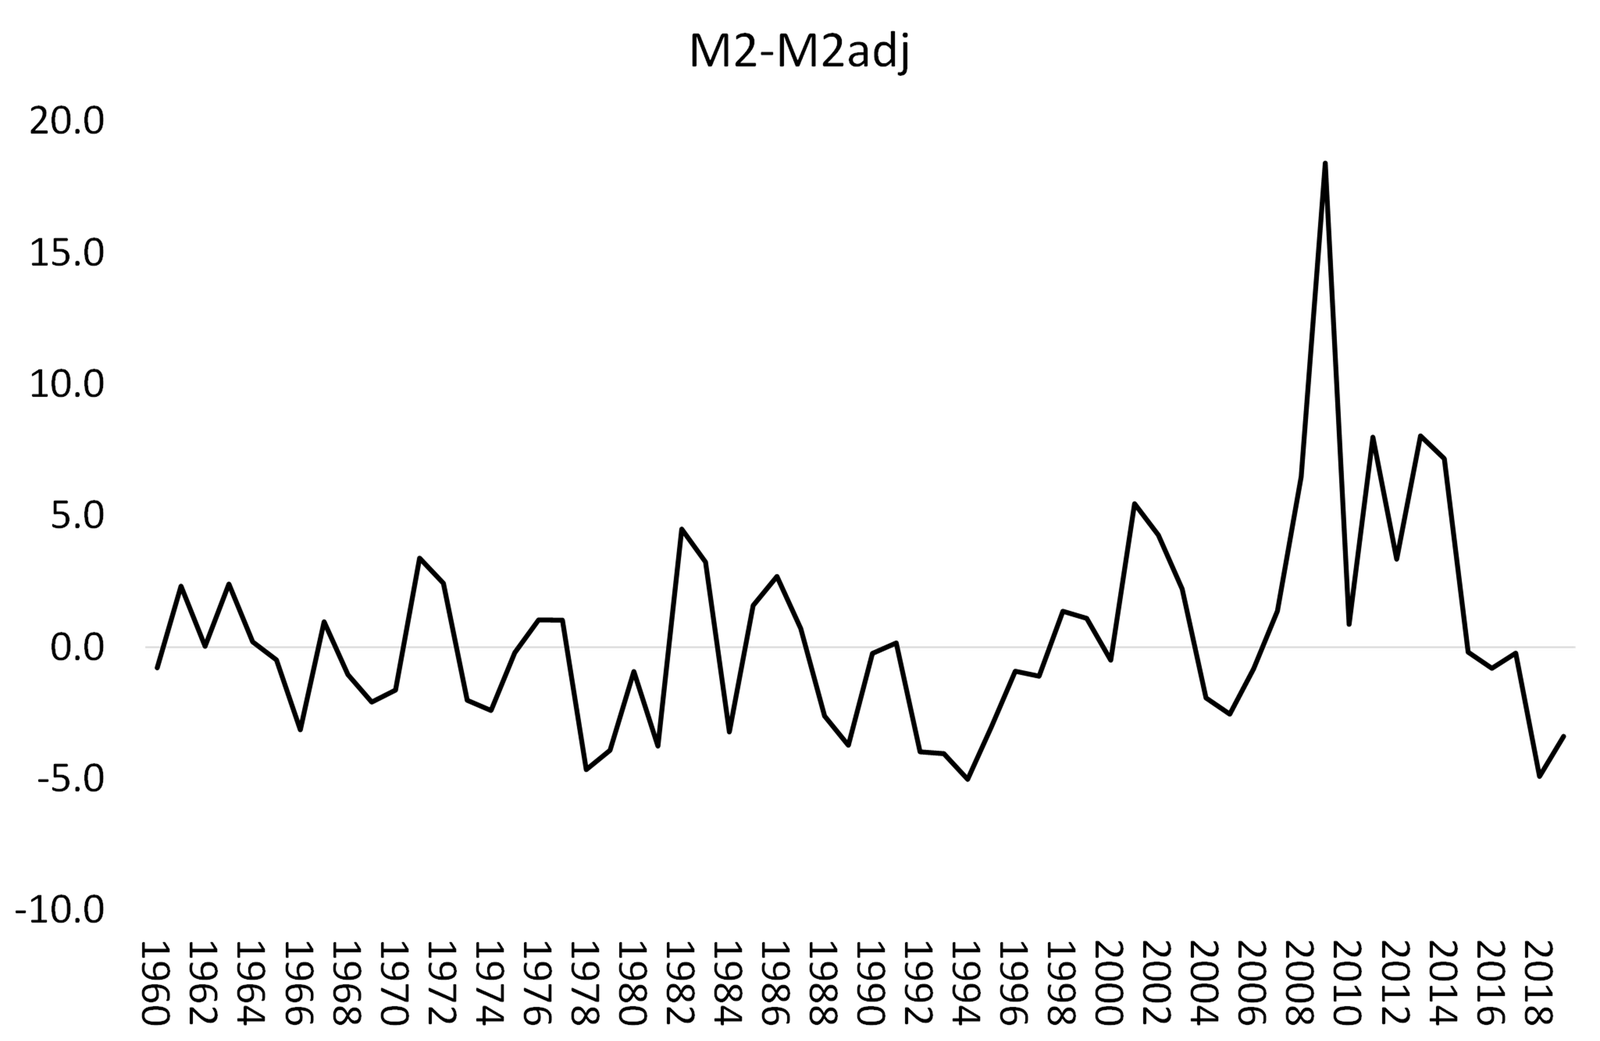
میزان احتکار و سفتهبازی مالی را میتوان از تفاوت میان نرخ تغییرات عرضه پول و نرخ تغییرات تعدیلشده بر اساس احتکار و سفتهبازی در داراییهای مالی سنجید. در نیمه دوم قرن بیستم، تفاوت چندانی میان نرخ تغییرات عرضه پول (سپردههای بانکی و غیره، یا همان 𝑀2 در آمارهای مالی ایالات متحده) و پول در گردش تعدیلشده در ایالات متحده وجود نداشت. در واقع، 𝑀2 تعدیلشده بر اساس احتکار و سفتهبازی، عموماً سریعتر از خود 𝑀2 رشد میکرد. دلیل آن این بود که سرعت گردش پول معمولاً بیشتر از یک بود و احتکار و سفتهبازی مالی در سطح بسیار پایینی قرار داشت. اما پس از سال ۲۰۰۰ و بهویژه پس از ۲۰۰۸ و در طول دهه ۲۰۱۰، شکاف میان رشد عرضه پول و رشد پول در گردش بهشدت افزایش یافت. این دوره، دورهای بود که فدرال رزرو ایالات متحده سیاست بهاصطلاح «تسهیل کمّی» (quantitative easing) را در پیش گرفت. بخش عمدهای از تزریقهای پولی فدرال رزرو، عمدتاً یا احتکار شد یا صرف سفتهبازی در داراییهای مالی گردید و نه خرید کالاها و خدمات. در این دوره، تورم شاخص قیمت مصرفکننده در ایالات متحده عملاً به صفر نزدیک شد، در حالی که قیمت داراییهای مالی بهشدت اوج گرفت.
برای به دست آوردن نرخ ارزشپایه تورم، تفاوت میان تغییرات عرضه پول تعدیلشده و تغییرات ساعتهای کار صرفشده در بخشهای مولد اقتصاد را میسنجیم. چنانچه تفاوتی میان این دو وجود نداشته باشد، تورمی نیز پدید نخواهد آمد. تورم زمانی سر برمیآورد که تغییر درصدی پول در گردش بیشتر از تغییر در ارزش آفریدهشده باشد. افت قیمتها (تورم منفی) زمانی پدیدار میشود که نرخ تغییرات پول در گردش از نرخ رشد ارزش پایینتر بیفتد. تورم اوج میگیرد هرگاه شکاف میان نرخ تغییرات پول در گردش و نرخ تغییرات ساعتهای کار گسترش یابد، و هرگاه این شکاف تنگتر شود، تورم فروکش میکند (تورمزدایی).
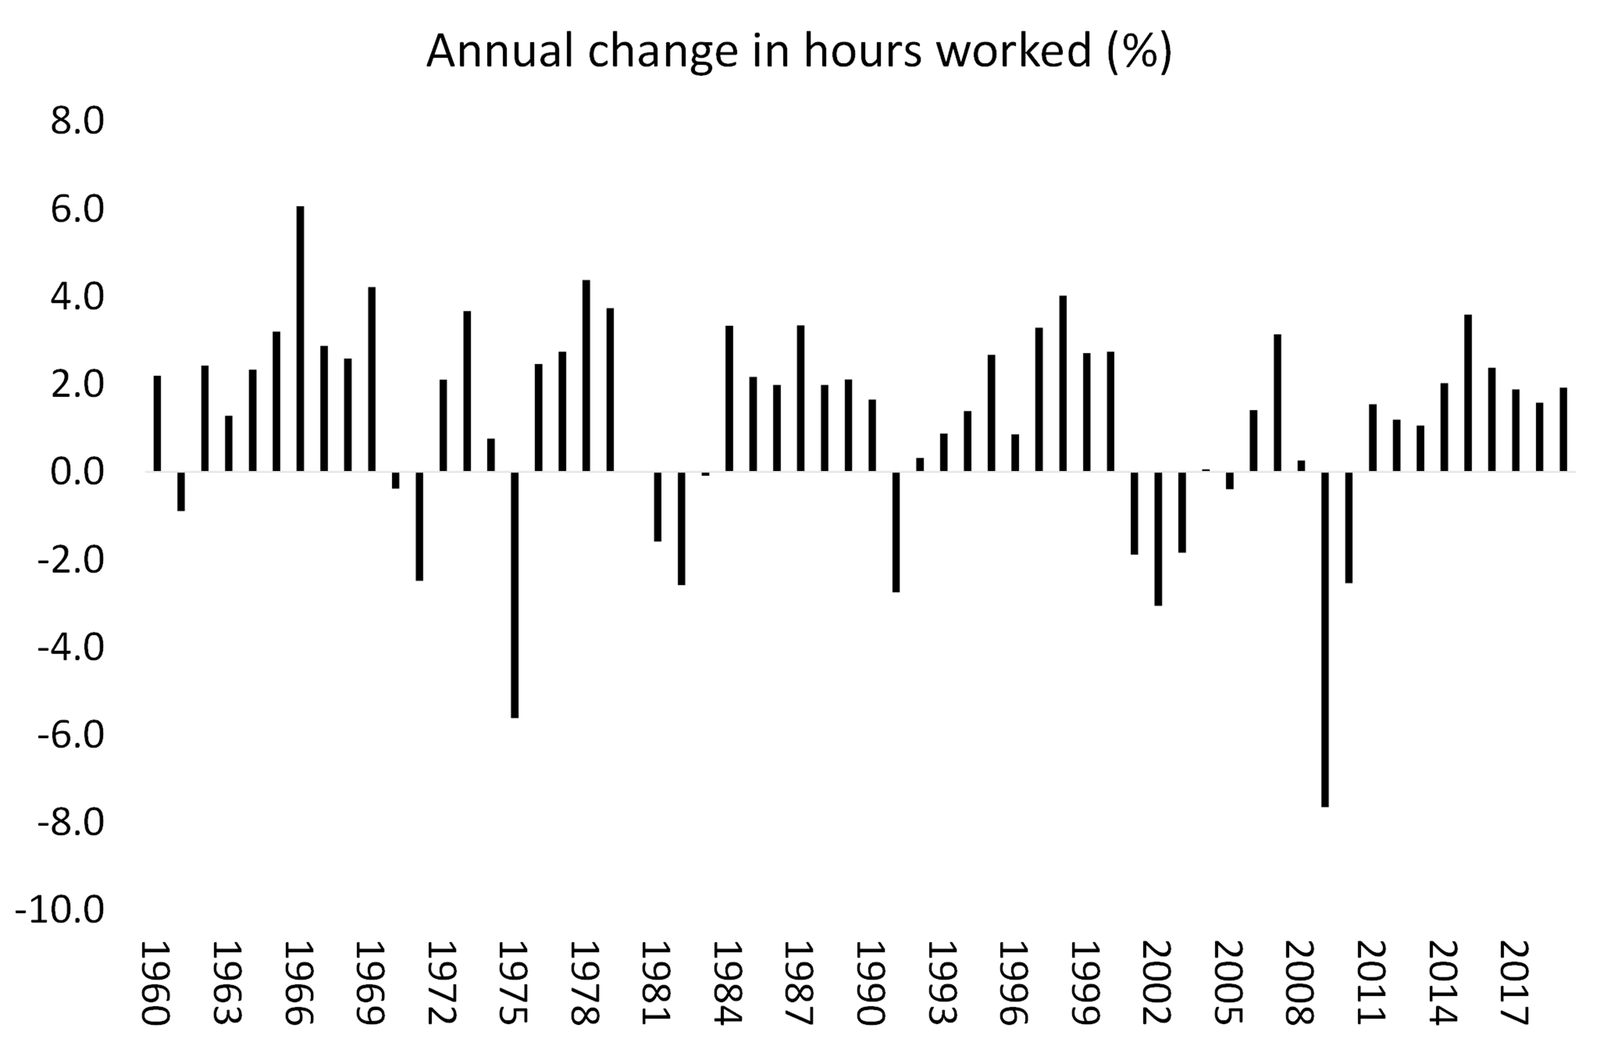
چه عواملی این دو متغیر را تعیین میکنند و کدامیک عامل تعیینکننده و کدام عامل تعیینشونده است؟ بیایید با ساعتهای کار مولد، یعنی معیار ما برای ارزش آفریدهشده، آغاز کنیم. در کل دوره مورد تحلیل (۱۹۴۹-۲۰۲۲)، ساعتهای کار در بخشهای مولد اقتصاد ایالات متحده افزایش یافت. دلیل آن این بود که رشد تعداد کارگران شاغل بیش از حد کافی بود تا هرگونه کاهش در ساعتهای کار هر کارکن را جبران کند؛ مگر در زمانهایی که کارگران در دورههای رکود (۱۹۵۷-۵۸، ۱۹۷۴-۷۵، ۱۹۸۰-۸۲، ۱۹۹۱، ۲۰۰۱، ۲۰۰۸-۰۹ و ۲۰۲۰) از کار اخراج شدند. در این دورهها، مجموع ساعتهای کار کاهش یافت.
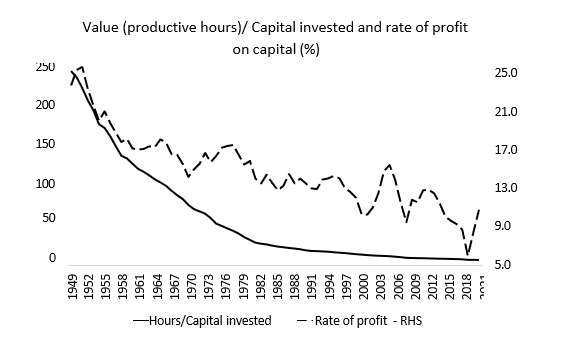
در نظریه مارکسیستی، رشد سرمایهگذاری به افزایش نسبت سرمایه ثابت (ابزارهای تولید) در مقایسه با نیروی کار شاغل میانجامد؛ یعنی ترکیب ارگانیک سرمایه بالا میرود. معکوسِ افزایش ترکیب ارگانیک، کاهش ارزش آفریدهشده به ازای هر واحد سرمایه سرمایهگذاریشده است؛ به بیان دیگر، افت نرخ سود سرمایه. در کل دوره ۱۹۴۹-۲۰۲۲، همبستگی مثبتی میان افت نرخ سود سرمایه و کُند شدن رشد ساعتهای کار نسبت به سرمایه سرمایهگذاریشده وجود دارد.
«نرخ ارزشپایه سالانه تورم» عبارت است از تفاوت میان تغییرات سالانه عرضه پول تعدیلشده و تغییرات سالانه ساعتهای کار مولد. در کل بازه زمانی ۱۹۴۹ تا ۲۰۲۲، میانگین رشد عرضه پول تعدیلشده ۶/۶ درصد در سال و میانگین رشد ساعتهای کار در بخشهای مولد ۱/۴ درصد در سال بوده است. از اینرو، میانگین نرخ ارزشی تورم معادل ۵/۲ درصد در سال (۶/۶ درصد منهای ۱/۴ درصد) بوده است.
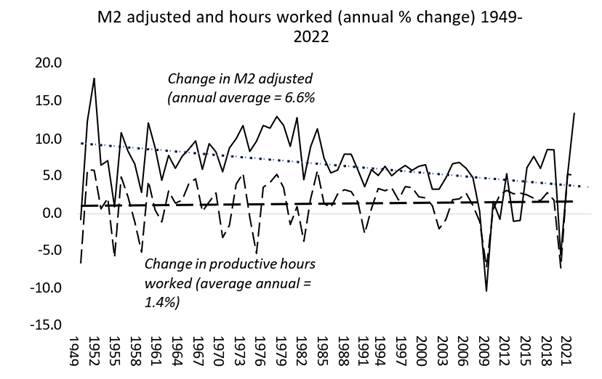
در سراسر این دوره، نرخ رشد عرضه پول سیر نزولی میپیماید، در حالی که تغییرات ساعتهای کار (هرچند بهآهستگی) رو به افزایش مینهد. در نتیجه، نرخ ارزشی تورم در کل این بازه زمانی کاهش مییابد؛ پدیدهای که در عمل به معنای تورمزدایی (افت نرخ تورم) است. تورمزدایی، روند بلندمدت و غالب از پایان جنگ جهانی دوم تا انتهای دهه ۲۰۱۰ بوده است.
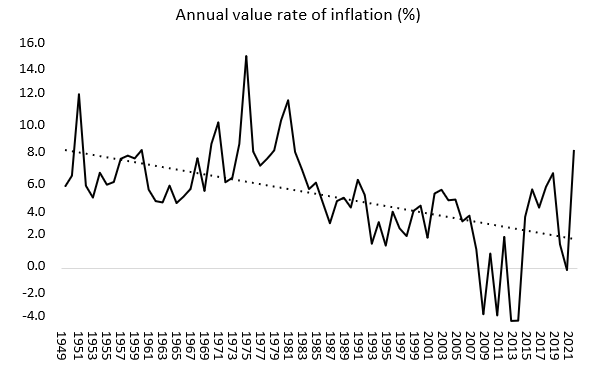
با این حال، میتوان در بازه ۱۹۴۹ تا ۲۰۲۲ دو زیردوره را از یکدیگر تشخیص دهیم: دوره نخست از ۱۹۴۹ تا ۱۹۸۱ و دوره دوم از ۱۹۸۲ تا ۲۰۱۹. در دوره اول، نرخ ارزشی سالانه تورم سیری صعودی میپیماید و یک دوره تورمی را رقم میزند. در دوره دوم، این نرخ روندی نزولی به خود میگیرد و دورهای از تورمزدایی را شکل میدهد. شتابگیری نرخ ارزشپایه در دوره نخست بدان سبب است که عرضه پولِ تعدیلشده سریعتر از ساعتهای کار رشد میکند (نگاه کنید به نمودار بالا). این پدیده بهویژه در دهه ۱۹۷۰ مشهود بود؛ زمانی که ساعتهای کار راکد ماند یا حتی کاهش یافت (نگاه کنید به نمودار ساعتهای کار در بالا). نرخ ارزشپایه تورم در دهه ۱۹۷۰ بهشدت جهش یافت، در حالی که رشد ساعتهای کار بسیار کند بود و در جریان رکودهای ۱۹۷۴-۱۹۷۵ و ۱۹۸۰-۱۹۸۲ حتی بهشدت افت کرد. در نتیجه، اقتصاد گرفتار عارضهای شد که از آن با عنوان «رکود تورمی» یاد میشود.
واکنش سیاستگذاران پولی به کُند شدن آهنگ رشد ارزش، افزایش عرضه پول جهت تحریک فعالیتهای اقتصادی بود؛ اقدامی که به شتابگیری رشد پول در گردش انجامید. اما این سیاستها به رشد سریعتر ساعتهای کار منجر نشد. پیامد آن این بود که نرخ ارزشپایه تورم در پایان دهه ۱۹۷۰ از مرز ۱۰ درصد در سال فراتر رفت (نگاه کنید به نمودار بالا). از اینرو، سیاستگذاران پولی ایالات متحده، موقعی که سکان فدرال رزرو در دستان پل ولکر (Paul Volcker) بود، چرخشی آشکار در رویکرد خود ایجاد کرده و به انقباض سیاستهای پولی روی آوردند. بدینسان، نرخ رشد پول در گردش تا پایان دهه ۱۹۸۰ بیش از نصف شد. تورم (شتابگیری افزایش قیمتها) جای خود را به تورمزدایی (فرونشستِ شتابِ افزایش قیمتها) داد. در واقع، پس از پایان رکود بزرگ و در سراسر دهه ۲۰۱۰، تورم عملاً ناپدید شد (نگاه کنید به نمودار بالا).
دگرگونیهای ارزش بر عوامل عینیِ افزایش نیروی کار شاغل (ساعتهای کار بیشتر) و افت نرخ سود (کُند شدن رشد ساعتهای کار) استوار است. در مقابل، تغییرات در پول در گردش، برآمده از واکنش ذهنی سیاستگذاران پولی و بخش مالی به این دگرگونیهای عینی در اقتصاد است. برای نمونه، فدرال رزرو ایالات متحده هرگاه احساس کند اقتصاد رو به ضعف است، به تسهیل سیاستهای پولی روی میآورد و چنانچه شتابگیری تورم را محتمل بداند، به انقباض سیاستهای پولی متوسل میشود.
از دیدگاه ما، این دگرگونی در ارزشآفرینی — که عامل عینیِ تعیینکننده قیمتهاست — واکنش ذهنی سیاستگذاران پولی را دیکته میکند. سیاستگذاران پولی میپندارند که میتوانند با افزایش عرضه پول، جلوی وخامت اوضاع اقتصادی را بگیرند؛ باور نادرستی که گمان میبرد تزریق پول بیشتر میتواند به هرگونه افت در سرمایهگذاری و رشد تولید ناخالص داخلی پایان دهد. از اینرو، این مقامات حجم پول را سریعتر از حجم ارزشِ آفریدهشده افزایش میدهند. بدینسان، با اعمال سیاستهای پولی فعالانه، تورم به ویژگیای دائمی در اقتصادهای مدرن بدل میشود؛ هرچند نرخ تورم قیمتی نوسان خواهد داشت: نخست به سبب تغییرات در رشد ارزش جدید (ساعتهای کار مولد) و دوم، به دلیل میزان و شدتِ واکنش سیاستگذاران پولی در دستکاریِ نرخ رشد پول در گردش.
اما آیا شواهد تجربی از این دیدگاه پشتیبانی میکنند که دگرگونیهای ارزش (ساعتهای کار) پیشران اصلی نرخ ارزشپایه تورم است؟ نخست، همبستگی نسبتاً بالایی میان نرخ سود سرمایه و تغییرات ساعتهای کار وجود دارد (۰/۶۶). دوم، همبستگی قابلتوجهی میان تغییرات ساعتهای کار و نوسانات پول در گردش به چشم میخورد (۰/۶۰). بیشک همبستگی بهتنهایی اثباتکننده علیت نیست، اما این همبستگیهای بالا نشان از «امکان» برقراری یک رابطه علّی دارند. افزون بر این، دلایل نظریِ قویای وجود دارند که فرض کنیم تغییرات در ارزش است که به تغییرات در گردش پول میانجامد، و نه برعکس.
میتوانیم یک آزمون آماری برای علّیت نیز بیفزاییم. آزمون علّی گرنجر (Granger causation test) درباره جهت علّیت میان تغییرات ارزش (ساعتهای کار) و تغییرات پول در گردش نشان میدهد که «فرض صفر» در خصوص تأثیرگذاری تغییرات ارزش بر تغییرات پول در گردش برقرار نیست؛ یعنی یک رابطه علّی وجود دارد. اما در خصوص تأثیرگذاری تغییرات پول در گردش بر تغییرات ارزش، فرض صفر برقرار میماند؛ یعنی هیچ رابطه علّیای وجود ندارد. این یافته بهصورت تجربی این گزاره را تأیید میکند که رشد ارزش، پیشران عینی تورم است و تزریقهای پولی، واکنش ذهنی مقامات پولی.1
خلاصه آنکه، تنها مدل ما از تورم بر نظریه ارزش مارکس استوار است. ما نرخ ارزشپایه تورم را بهصورت تفاوت میان تغییر درصدی پول در گردش در کل اقتصاد و تغییر درصدی ارزش — یعنی ساعتهای صرفشده برای تولید کالاها — میسنجیم. تغییرات ارزش برآیند تعامل دو نیروی متضاد است: افزایش ساعتهای کار به واسطه بازتولید گسترده سرمایه (کارگران بیشتر، روز کاری یا سال کاری طولانیتر) و کاهش رشد ساعتهای کار به سبب افزایش ترکیب ارگانیک سرمایه و افت نرخ سود.
بنابراین، نظریه ارزشپایه تورم هم نقش سودآوری و رشد سرمایهگذاری را در بر میگیرد — همانگونه که ماورودئاس و همکارانش در بخش دوم این سلسلهیادداشتها بر آن تأکید داشتند — و هم نقش پول را که شیخ در بخش دوم مطرح ساخت. با ترکیب این دو، به نظریه خود دست مییابیم. در اقتصادهای مدرن، پول توسط نظام پولی (بانکهای مرکزی و بانکهای تجاری) مدیریت میشود و از خودمختاری نسبی برخوردار است. سیاستگذاران پولی عرضه پول را بر اساس ارزیابی خود از وضعیت اقتصادی دستکاری میکنند. این همان عنصر ذهنی است که همراه با عنصر عینی (رشد ارزش)، تورم را تعیین میکند.
و اینجاست که به پیامد جالب توجهی میرسیم. هر دو شاخص رسمی تورم — یعنی شاخص قیمت مصرفکننده و تعدیلکننده قیمت تولید ناخالص داخلی — همبستگی بالایی با نرخ ارزشپایه تورمِ ما دارند. اما میانگین سالانه نرخ ارزشی تورم در بازه ۱۹۴۹ تا ۲۰۱۹ بسیار بالاتر است و به ۵/۲ درصد در سال میرسد، در مقایسه با ۳/۴ درصد (شاخص قیمت مصرفکننده CPI) و ۳/۱ درصد (تعدیلکننده تولید ناخالص داخلی).
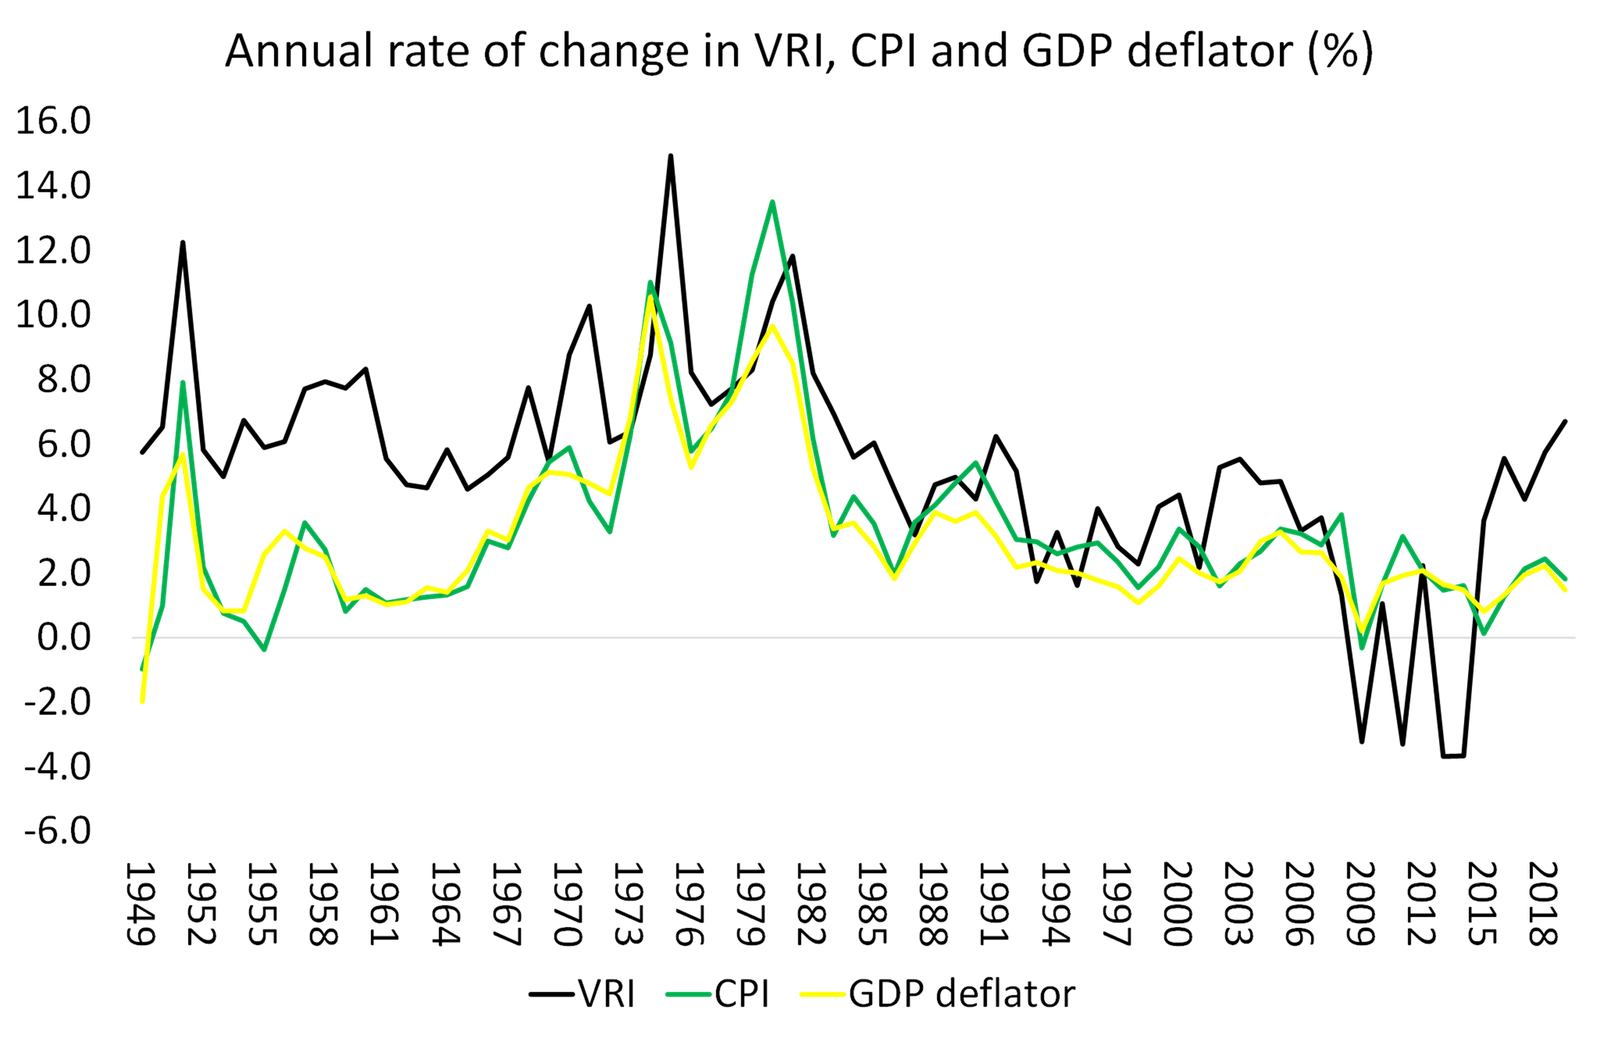
این امر نشان میدهد که دستمزدهای حقیقی کارگران، آنگاه که بر مبنای ارزش (یعنی میزان ساعتهای کارِ صرفشده برای تهیه کالاها) سنجیده میشوند، بهمراتب کمتر از زمانی که در قیاس با نرخ رسمی تورم قیمتی ارزیابی میگردند، رشد کردهاند. در بخش چهارم، این موضوع را با جزئیات بیشتری واکاوی خواهیم کرد؛ بخشی که همچنین به چرایی جهش تورم پس از پشت سر گذاشتنِ رکود ناشی از همهگیری در سال ۲۰۲۰ میپردازد و این پرسش را مطرح میکند که آیا پس از دوره طولانی تورمزداییِ سالهای ۱۹۸۲ تا ۲۰۱۹، تورم اینبار ماندگار شده است یا خیر.
-
نتایج آزمون علیت گرنجر در صورت درخواست در دسترس است. ↩