مایکل رابرتز در بخش یکم پژوهش مشترک خود با گولیلمو کارکدی سه نظریهٔ جریان اصلی دربارهی تورم — مانیتاریسم، کینزیگریِ فشار هزینه و کشش تقاضا، و نظریهٔ انتظارات بانکهای مرکزی — را نقد میکند و نشان میدهد هیچیک با شواهد تجربی سازگار نیستند؛ به همین دلیل است که جریان اصلی «نظریهٔ جامع تورم» ندارد.
این متن ترجمهای است از مقالهی «Theories of inflation: part one – the mainstream» نوشتهٔ مایکل رابرتز، منتشرشده در ۳۱ ژوئیهی ۲۰۲۶ در وبلاگ «رکود بعدی» (The Next Recession). این بخش یکم پژوهشی مشترک با گولیلمو کارکدی درباره نظریهٔ ارزشپایهٔ تورم است.
متن اصلی را میتوانید اینجا مطالعه کنید.
من و گولیلمو کارکدی چند سالی میشود که روی نظریهای در باب تورم کار میکنیم. چندی پیش نگارش مقالهای مفصل را به پایان رساندیم که پذیرش آن برای چاپ در یکی از نشریات مارکسیستی قطعی شده است. با این حال، از آنجا که فرآیند انتشار مجلات بسیار زمانبر شده است، بر آن شدم تا نسخهای فشرده از پژوهشمان را در وبلاگم منتشر کنم.
برای انتشار در وبلاگ، این مقاله را به چند بخش مجزا تقسیم کردهام: ۱) نظریههای جریان اصلی تورم؛ ۲) نظریههای غیرمتعارف و سایر رویکردهای مارکسیستی؛ ۳) نظریه خودمان که «نظریهٔ ارزشپایهٔ تورم» نام دارد؛ و در نهایت ۴) بررسی کاربست این نظریه در جهش اخیر تورم، یعنی تحولاتی که پس از اتمام نگارش این مقاله رخ داده است.
مقدمه
بگذارید با بخش یکم شروع کنم: نظریههای جریان اصلی.
علت تورم برای اقتصاد جریان اصلی معما بوده است. چنانکه والتر مونشاو (Walter Munchau) در فایننشال تایمز در ۲۰۲۰ گذاشت: «بانکداران مرکزی واقعاً نمیفهمند تورم چگونه کار میکند. نظریهها و رویکردهای زیادی هست، نظری و آماری، اما هیچیک نتوانسته است پیوسته توضیح دهد در دنیای واقعی چه میگذرد.». چارلز گودهارت (Charles Goodhart) از مدرسه اقتصاد لندن در ۲۰۲۱ تندتر گفت: «جهان در لحظه در وضعیت بهراستی فوقالعادهای است، چون هیچ نظریه عمومی تورمی نداریم.» چرا چنین است؟ چون نظریههای متعارف یا جریان اصلی تورم نتوانستهاند هیچ توضیح استواری درباره چرایی دگرگونی قیمت کالاها و خدمات در اقتصادهای مدرن بدهند.
دیدگاه جریان اصلی درباره تورم را میتوان به سه گروه تقسیم کرد: ۱) نظریه مانیتاریستی؛ ۲) نظریههای کینزیِ «تقاضای اضافی» و فشار هزینه؛ و ۳) نظریه انتظارات بانکهای مرکزی.
نظریه مانیتاریستی
نظریه مانیتاریستی در باب تورم بر این باور است که تورم صرفاً پدیدهای پولی است؛ به این معنا که میزان تورم برآیندی از تغییرات حجم پول در قیاس با نوسانات حجم تولید است. میلتون فریدمن، از پیشگامان مکتب مانیتاریستی، چنین استدلال میکند: «تورم همواره و در همهجا پدیدهای پولی است، بدین معنا که تنها در صورتی پدید میآید و میتواند ایجاد شود که سرعت رشد حجم پول از سرعت رشد تولید فزونی یابد.»
دیدگاه مانیتاریستها بر پایه اتحاد ریاضی 𝑀𝑉 = 𝑃𝑌 استوار است؛ بهطوری که 𝑀 نشاندهنده عرضه پول، 𝑉 سرعت گردش پول (که بسامد مبادلات پولی در اقتصاد را میسنجد)، 𝑃 سطح عمومی قیمتها و 𝑌 تولید واقعی اقتصاد را نمایندگی میکند. در این معادله، 𝑀𝑉 بیانگر کل پول در گردش و 𝑃𝑌 معادل مقدار اسمی درآمد در اقتصاد است. مکتب مانیتاریستی بر این باور است که سمت چپ معادله، پیشران سمت راست آن است. از اینرو، با فرض ثابت ماندن سرعت گردش پول (𝑉)، چنانچه حجم پول (𝑀) شتابانتر از تولید (𝑌) رشد کند، تورم قیمتها رخ خواهد داد. در نتیجه، این تغییرات در حجم پول (𝑀) است که تغییرات سطح قیمتها (𝑃) را رقم میزند.
اما این معادله در واقع یک اتحاد ریاضی است و نمیتوان جهت علیت را بهسادگی در آن مفروض دانست. موضع مارکس دقیقاً در نقطه مقابل دیدگاه مانیتاریستها قرار داشت. از دیدگاه مارکس، پول خودِ ارزش نیست، بلکه بازنماییکننده ارزش است. از اینرو، این تغییرات در ارزش یا قیمت کالاهاست که حجم پول در گردش را تعیین میکند. «اگر سرعت گردش پول مفروض باشد، آنگاه حجم ابزار مبادله صرفاً بر اساس قیمت کالاها تعیین میشود. بنابراین، بالا یا پایین بودن قیمتها ناشی از گردش پول بیشتر یا کمتر نیست، بلکه گردش پول بیشتر یا کمتر بدان سبب است که قیمتها بالا یا پایین هستند.»
تغییرات در 𝑃 (قیمتهای تولید) است که تغییرات در 𝑀𝑉 (حجم پول در گردش) را رقم میزند. و قیمتها نیز در نتیجه تغییرات در ارزش (𝑌) دگرگون میشوند؛ ارزشی که بر اساس میزان زمان کار صرفشده برای تولید تمامی کالاها سنجیده میشود. چنانچه ارزش کالاها افزایش یا کاهش یابد (به این معنا که برای تولید آنها به کار بیشتر یا کمتری نیاز باشد)، پول بیشتر یا کمتری برای به گردش درآوردن آنها لازم خواهد بود. و این بدان سبب است که پول تنها بازنماییکننده ارزش است و نه خودِ ارزش؛ چرا که ارزش از صرف نیروی کار انسانی ناشی میشود، نه از پول.
کدامیک بر حقاند، فریدمن یا مارکس؟ آیا تغییرات در 𝑀𝑉 به تغییرات در 𝑃𝑌 میانجامد یا برعکس؟ آیا همبستگی تنگاتنگی میان تغییرات در عرضه پول (𝑀) و نوسانات قیمتها (𝑃) وجود دارد؟ نمودار پایین تغییرات درصدی سالانه عرضه پول در ایالات متحده (𝑀2) و نرخ تورم را که از طریق «تعدیلکننده ضمنی قیمت تولید ناخالص داخلی» سنجیده شده است، نشان میدهد. به نظر میرسد همبستگی میان این دو متغیر تا دهه ۱۹۹۰ نسبتاً نزدیک بوده است. اما از آن زمان به بعد، روند رشد عرضه پول در ایالات متحده شتاب گرفت، در حالی که تعدیلکننده قیمتها از سرعتش کاسته شد و حتی در مقاطعی این همبستگی منفی شد. در کل بازه زمانی از سال ۱۹۶۰ به اینسو، همبستگی میان عرضه پول و سطح قیمتها بسیار اندک بوده است (۰/۲۱).
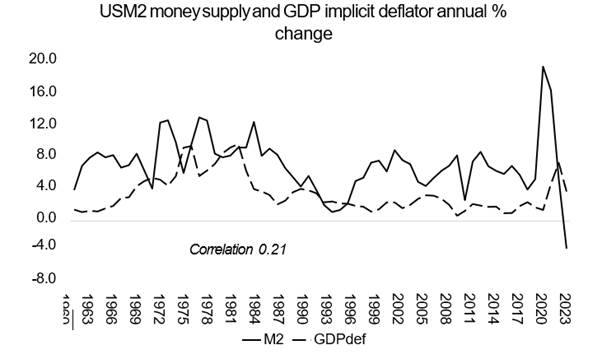
یکی از عوامل کلیدی در ضعف همبستگی میان نوسانات عرضه پول و تغییرات سطح قیمتها، تمایز میان «عرضه پول» و «پول در گردش» است. احتکار پول و بهکارگیری آن برای خرید داراییهای مالی میتواند تأثیری شگرف بر رابطه میان عرضه پول و قیمتها بگذارد. در واقع، همانطور که نمودار بالا نشان میدهد، شکاف فزاینده میان رشد عرضه پول و تعدیلکننده تولید ناخالص داخلی از اواسط دهه ۱۹۹۰ به بعد، حکایت از انحراف جریان پول از داراییهای مولد بهسوی داراییهای مالی دارد.
از اینرو، نظریه مانیتاریستی فریدمن برای تبیین تورم ایالات متحده در دوران پس از جنگ کارایی ندارد. در یادداشتی آتی نشان خواهم داد که چگونه تغییرات در قیمتهای تولید (یا ارزش کالاها) است که «پول در گردش» را به حرکت درمیآورد؛ رویکردی که دقیقاً در نقطه مقابل مانیتاریسم قرار دارد.
نظریات کینزی
دومین نظریه جریان اصلی، مکتب کینزی است که در میان تبیینهای متعارف جایگاهی مسلط دارد. نمونهای کلاسیک از نسخه «تورم ناشی از فشار هزینه» در این نظریه، چندی پیش از سوی جیسون فولمن (Jason Fulman)، مشاور پیشین اقتصادی کاخ سفید، ارائه شد: «افزایش دستمزدها به افزایش قیمتها میانجامد. اگر بهای سوخت هواپیما یا مواد اولیه غذایی بالا برود، شرکتهای هواپیمایی یا رستورانها نیز قیمتهای خود را افزایش میدهند. به همین سیاق، چنانچه دستمزد مهمانداران هواپیما یا گارسونها بالا برود، آنها نیز ناگزیر از افزایش قیمتها خواهند شد. این امر برآمده از اصول بدیهی اقتصاد خرد و عقل سلیم است.» (فولمن، ۲۰۲۲). بر این اساس، ظاهراً ریشههای تورم در افزایش هزینههای مواد اولیه و تلاش کارگران برای کسب دستمزدهای بالاتر نهفته است. این امر شرکتها را وادار میکند تا برای حفظ حاشیه سود خود، قیمتها را بالا ببرند. این همان نظریه «تورم ناشی از فشار هزینه» است.
مارکس بسیار پیشتر، در سال ۱۸۶۵، به این نظریه پاسخ داده است. در جریان مناظره با «وستون» (Weston)، فعال سندیکایی که مدعی بود افزایش دستمزدها به تورم میانجامد، مارکس چنین استدلال کرد که افزایش دستمزدها در واقع «واکنش نیروی کار در برابر کنش پیشین سرمایه» است و «افزایش دستمزد عموماً در پی افزایش پیشین قیمتها رخ میدهد» (مارکس، ۱۸۶۵). افزون بر این، از دید فولمن دور مانده است که تأثیر افزایش دستمزدها یا هزینه مواد اولیه بر قیمتها را میتوان با کاهش سود خنثی کرد. با فرض مقدار معینی از ارزش، چنانچه دستمزدها افزایش یا کاهش یابند، سودها به همان نسبت کاهش یا افزایش مییابند و در نتیجه قیمتها میتوانند بدون تغییر باقی بمانند. استدلال فولمن بر این پیشفرض استوار است که سودآوری باید «به هر قیمتی» حفظ شود.
پژوهشی از سوی صندوق بینالمللی پول در سال ۲۰۲۲ به این پرسش پرداخت و با بهرهگیری از یک پایگاه داده بیناقتصادی، دورههای پیشین تورمی در اقتصادهای پیشرفته را از دهه ۱۹۶۰ به اینسو بررسی کرد. یافتههای این پژوهش نشان میداد که «یافتن مارپیچهای دستمزد-قیمت در سوابق تاریخی اخیر دشوار است؛ دستکم اگر آنها را بهمثابه شتابی پایدار در رشد قیمتها و دستمزدها تعریف کنیم. از میان ۷۹ دورهای که از دهه ۱۹۶۰ به اینسو با شتابگیری همزمان قیمتها و دستمزدها شناسایی شدهاند، تنها در اقلیتی از آنها این شتاب پس از هشت فصل تداوم یافته است. افزون بر این، هنگام بررسی دورههایی مشابه با شرایط کنونی، که در آنها دستمزدهای حقیقی بهطور چشمگیری افت کردهاند، یافتن شتاب پایدار در مارپیچ دستمزد-قیمت بهمراتب دشوارتر است. در این موارد، دستمزدهای اسمی معمولاً تلاش میکردند تا خود را با تورم همگام سازند و بخشی از زیان ناشی از کاهش دستمزد حقیقی را جبران کنند؛ در نتیجه، نرخهای رشد تمایل داشتند در سطحی بالاتر از دوران پیش از شتابگیری اولیه تثبیت شوند. در نهایت، نرخ رشد دستمزدها با نرخ تورم و میزان فشردگی بازار کارِ مشاهدهشده همخوانی مییافت. به نظر نمیرسید این سازوکار به پویاییهای شتابان و پایداری بینجامد که بتوان آنها را در قالب یک مارپیچ دستمزد-قیمت توصیف کرد.» در دورههای تورمی، دستمزدها صرفاً میکوشند تا خود را به سطح قیمتها برسانند. با این حال، حتی در این شرایط نیز افزایش دستمزدها به شکلگیری «مارپیچهای دستمزد-قیمت» نمیانجامد؛ یافتهای که پژواک دیدگاه مارکس در سال ۱۸۶۵ است.
شاخهای دیگر از دیدگاه کینزی، نظریه «تورم ناشی از کشش تقاضا» است که بر اساس آن، فشارهای تورمی از «شکاف تولید» مثبت سرچشمه میگیرند؛ وضعیتی که در آن تولید ناخالص داخلی واقعی از «تولید ناخالص داخلی بالقوه» فراتر میرود. منظور از تولید بالقوه، حداکثر سطح تولید در مرز ظرفیتهای تولیدی اقتصاد، از جمله در شرایط اشتغال کامل است. بر این اساس، تورم پیامد «تقاضای مازاد» در اقتصاد است؛ یعنی تقاضایی که از سقف ظرفیت عرضه پیشی گرفته باشد. شکلگیری این «تقاضای مازاد» میتواند ریشه در سیاستهای مالی انبساطی دولت یا رشد شتابان دستمزدها در شرایط اشتغال کامل داشته باشد؛ عواملی که با افت «تولید ناخالص داخلی بالقوه» — که احتمالاً ناشی از تنگناهای زنجیره تأمین و شوکهای انرژی است — تشدید میشوند.
اما شواهد پشتیبان این نظریه «تقاضای مازاد» چیست؟ کینزیها برای اثبات آن به «بدهبستان» میان نوسانات دستمزد و قیمت، و همچنین نوسانات بیکاری و قیمت استناد میکنند. بر این اساس، متغیر نخست همبستگی مثبت و متغیر دوم همبستگی معکوس خواهند داشت. در بازنمایی گرافیکی، این بدهبستان در قالب یک منحنی ترسیم میشود؛ ایدهای که نخستین بار در سال ۱۹۵۸ توسط «ای. دابلیو. فیلیپس» (AW Phillips) در قالب آنچه «منحنی فیلیپس» نامیده میشود، مطرح گردید. با این حال، شواهد مربوط به اقتصاد ایالات متحده در دوران پس از جنگ نشان میدهد که رابطه فیلیپس، برخلاف انتظار و بهجای آنکه شکلی منحنی (و حاکی از یک بدهبستان) داشته باشد، کاملاً مسطح است. در ادامه، محاسبات اختصاصی خودمان را برای ایالات متحده ارائه میدهیم.
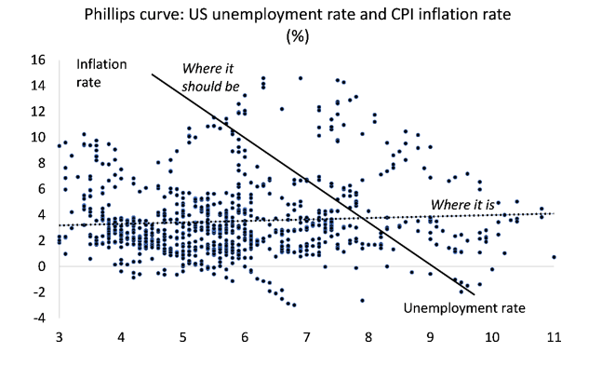
سایر پژوهشهای تجربی نیز نشان میدهند که منحنی فیلیپس عموماً مسطح است؛ به بیان دیگر، هیچ همبستگی معکوسی میان دستمزدها یا قیمتها و نرخ بیکاری وجود ندارد. مری دالی (Mary Daly)، رئیس بانک فدرال رزرو سانفرانسیسکو، چنین نتیجهگیری کرده است که «رابطه میان بیکاری و تورم بهشدت مبهم و غیرقابلردیابی شده است». کلادیو بریو (Claudio Borio)، اقتصاددان بانک تسویه حسابهای بینالمللی (BIS)، با این دیدگاه همنواست: «واکنش تورم به شاخصهای رکود در بازار کار رو به کاهش نهاده و از نظر آماری عملاً با صفر برابری میکند». وی اخیراً چنین نتیجه گرفت که «تورم بهطور غیرمنتظرهای نسبت به رکود اقتصادی بیواکنش مانده است؛ منحنی فیلیپس بهشدت مسطح است» (بریو، ۲۰۲۱). جروم پاول، رئیس پیشین فدرال رزرو، نیز به این چالش اذعان کرده است: «روزی روزگاری پیوندی تنگاتنگ میان بیکاری و تورم برقرار بود، اما آن دوران به سر آمده است» (پاول، ۲۰۲۱). این نتیجهگیری ناخوشایند، پیشتر از سوی دو اقتصاددان برجسته جریان اصلی نیز مطرح شده بود. رابرت سولو (Solow) (۲۰۱۸) خاطرنشان کرد که «شیب خودِ منحنی فیلیپس از دهه ۱۹۸۰ تاکنون مدام کاهش یافته و اکنون بسیار ناچیز است». رابرت گوردون (Gordon) (۲۰۱۸) نیز بر این نکته صحه گذاشت: «شیب رابطه کوتاهمدت میان تورم و بیکاری کاملاً مسطح شده است».
پس چرا اقتصاددانان و بانکداران مرکزی همچنان به ترویج نظریهای میپردازند که از پشتوانه تجربی چندانی برخوردار نیست؟ گوین دیویز، اقتصاددان کینزی و رئیس پیشین بخش اقتصاد گلدمن ساکس، دلیل آن را اینگونه شرح میدهد: «بدون منحنی فیلیپس، کلِ آن سازوکار پیچیدهای که زیربنای سیاستگذاری بانک مرکزی را تشکیل میدهد، ناگهان بسیار متزلزل به نظر میرسد. از اینرو، سیاستگذاران بهاین آسانیها از منحنی فیلیپس دست نخواهند کشید» (دیویز (Davies)، ۲۰۱۷). با این حال، انکار شواهد تجربیِ ناقض این نظریه، چیزی از تزلزل آن نمیکاهد.
نظریه انتظارات بانکهای مرکزی
سومین نظریه جریان اصلی در باب تورم، از دو مورد پیشین نیز سستتر است. این نظریه که از سوی بانکهای مرکزی و نهادهای بینالمللی ترویج میشود، «نظریه انتظارات تورمی» نام دارد. در این چارچوب، تورم زاییده روانشناسی فعالان اقتصادی است. بدین ترتیب که اگر قیمتها بالا برود، انتظارات مصرفکنندگان از تداوم افزایش قیمتها نیز اوج میگیرد و این امر به شتابگیری تورم میانجامد. آنچنان که صندوق بینالمللی پول بیان میکند: «محتمل است که تغییرات در تورمِ بالفعل و تورمِ موردانتظار، هر دو از دگرگونیِ انتظارات نسبت به وضعیت آتی اقتصاد ناشی شوند. برای نمونه، چنانچه بنگاهها و خانوارها پیشبینی کنند که اقتصاد در آیندهای نزدیک وارد رکود خواهد شد و تورم از سطح کنونی پایینتر میآید، از همین اکنون اقدام به کاهش مخارج مصرفی و سرمایهگذاری خود میکنند و بدینسان، همین امروز فشاری کاهشی بر تورم وارد میسازند».
با این حال، انتظار مصرفکنندگان یا خانوارها مبنی بر افزایش تورم، تبیینی برای این پرسش بنیادین ارائه نمیدهد که اصلاً چرا قیمتها در وهله نخست رو به افزایش مینهند. جرمی راد (Jeremy Rudd)، اقتصاددان فدرال رزرو، به درستی خاطرنشان میکند که «چندان جای تعجب نیست که اندک شواهدِ موجود نشان میدهد بنگاهها توجه چندانی به پیشبینیهای مربوط به شرایط کلان اقتصادی، از جمله تورم، ندارند». آری، چنانچه تورم در بلندمدت سیر نزولی یابد، «بدیهی است» که خانوارها و بنگاهها نیز انتظار کاهش تورم را خواهند داشت. از اینرو، «همبستگی معناداری در فرکانسهای پایین میان برآوردِ روند تصادفی بلندمدت تورم و شاخصهای نظرسنجیِ انتظارات تورمی بلندمدت به چشم میخورد». در نمودار پیشرو، همانطور که از شتاب تورم کاسته میشود، انتظارات و پیشبینیها نیز کُندیِ تورم را بازتاب میدهند. اما این انتظارات است که از نرخهای تورم پیروی میکند، نه برعکس.
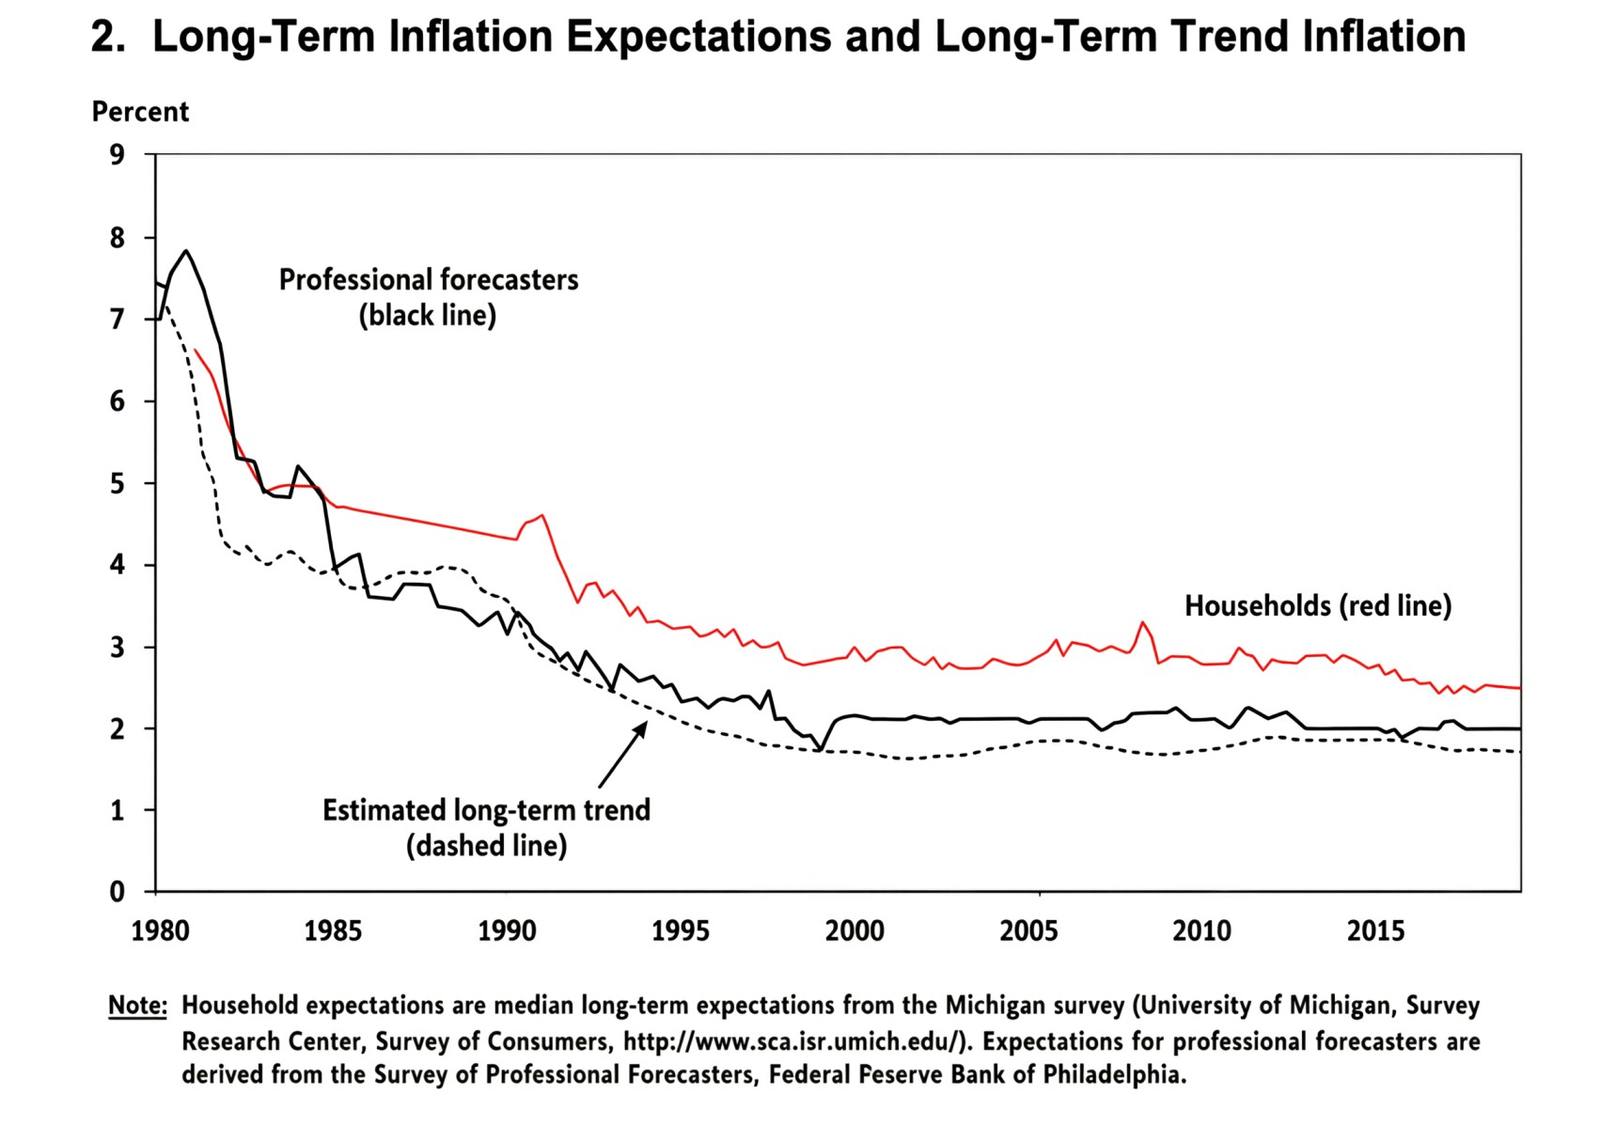
راد نتیجه میگیرد: «اقتصاددانان و سیاستگذاران اقتصادی باور دارند که انتظارات خانوارها و بنگاهها از تورم آینده تعیینکننده کلیدی تورم واقعی است. مرور ادبیات نظری و تجربی مربوط نشان میدهد که این باور بر بنیانهایی بهغایت لرزان استوار است و میتوان استدلال کرد که چسبیدن غیرانتقادی به آن میتواند بهراحتی به خطاهای سیاستی جدی بینجامد.». بانکهای مرکزی توجه کنند.
جمعبندی
پس، با سه نظریه جریان اصلی درمورد تورم مواجهیم: مانیتاریسم؛ نظریههای کینزیِ «فشار هزینه» و «تقاضای مازاد»؛ و نظریه «انتظارات»؛ که هیچیک نه چندان متقاعدکنندهاند و نه شواهد تجربی از آنها پشتیبانی میکنند. پس جای شگفتی نیست که جریان اصلی اقتصاد «فاقد یک نظریه جامع در باب تورم» است.
در بخش آینده، به بررسی نظریههای هتردوکس و دیگر دیدگاههای مارکسیستی در خصوص ریشههای تورم خواهم پرداخت.